

お疲れ様です。ワキログです。
僕は普段、全国の工務店さんの経営コンサルティングをしています。
ニュースを入口にして経営学の言葉を一つずつ解説する「ニュースで学ぶ経営学」、今回は第16回です。
テーマは「食品の消費税が8%から1%になる」というニュースです。
来年の4月から、スーパーの食べ物の消費税が、8%から1%になる見込みです。
「やった、7%安くなる」と思いましたよね。
でも経済学には、ちょっと冷たい言葉があります。
「税を納める人と、税を負担する人は違う」。
減税も同じで、下がった7%が誰のポケットに入るかは、法律ではなく市場が決めます。いかがでしょう。
減税分は、法律ではなく市場が分ける。
今日は、このニュースを入口に、経済学・経営学の「税の帰着」という言葉を解説します。
少し長くなりますが、お付き合いください。
消費税が初めて下がる。でも、7%は誰のもの?
まずは事実から整理します。
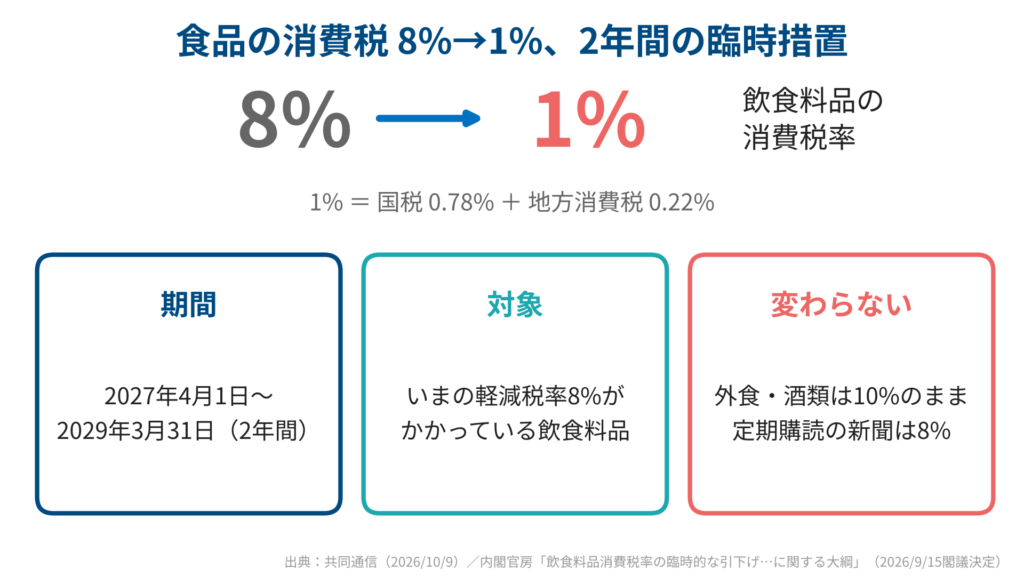
2026年10月9日、政府は飲食料品の消費税率を8%から1%に引き下げる法案を閣議決定しました。
期間は2027年4月から2年間。1989年に消費税が導入されてから、税率が下がるのは初めてです。
法案では、これは「臨時的」な措置だと強調されています。
1%の中身は、国税が0.78%、地方消費税が0.22%。対象は、いま軽減税率8%がかかっている飲食料品です。
だから外食とお酒は10%のまま。定期購読の新聞も8%のままです。
税抜1,000円の食品なら、税込1,080円が1,010円になる計算ですね。
あわせて、中低所得の働き手向けに「就業者負担軽減支援金」という現金給付を、2027年度から始める方針です。
で、お金の話。減税と給付で、2年間に約10兆円かかります。
ただ、財源の具体策は年末の予算編成に先送りされています。
なお、この法案は10月20日に衆議院で審議入りしたところで、この記事を書いている時点ではまだ審議中です。成立や修正があれば、内容が変わる可能性があります。
家計への影響も見ておきましょう。
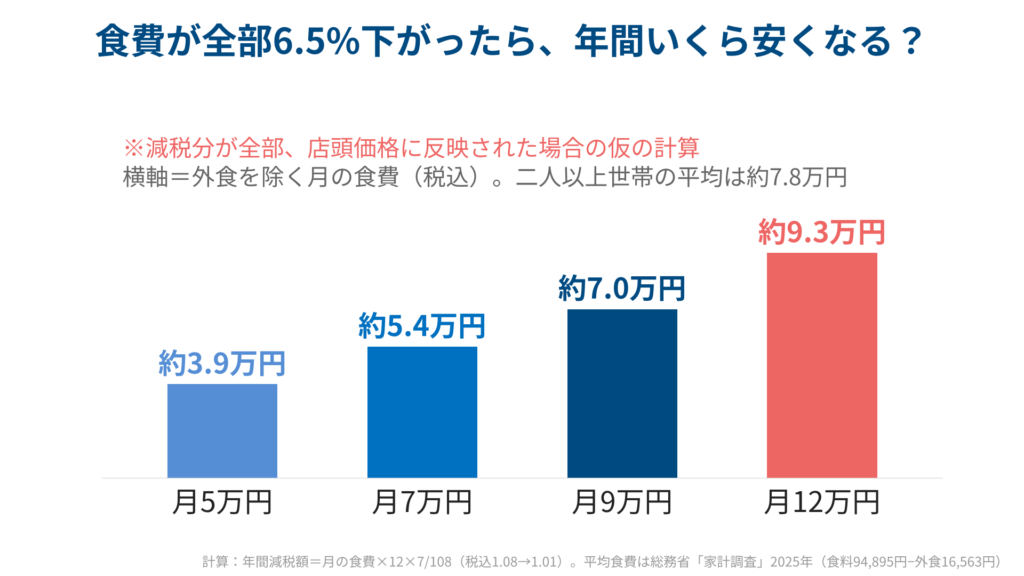
総務省の家計調査では、二人以上の世帯の食費は2025年平均で月94,895円、うち外食が16,563円です。
外食を除いた約7.8万円が全部6.5%下がったとすると、年に約6万円。月12万円の家庭なら年9万円ほどです。
大和総研の試算では世帯あたり年8万円ほどとされていて、計算の前提によって幅があります。
ただし、どれも「全部下がったとすると」の話です。ここが今日のテーマです。

え、消費税が下がるなら、そのまま値段が下がるんじゃないんですか。
スーパーも減税分をそのまま引いてくれますよね・・・。

増税のときは全部乗ったのに、減税のときは全部下がらない。そういうことは、実は海外で何度も起きているんです。
「下がる分は誰のものか」。これを考える道具が、経営学の「税の帰着」です。
税の帰着とは、「税を最終的に負担するのは誰か」
英語で tax incidence と言います。
一言でいうと、「税を最終的に負担するのは誰か」です。
消費税を税務署に納めるのはお店です。でも、負担しているのは本当にお客さんだけでしょうか。
税が増えたとき、減ったとき、その分が誰の懐から出て、誰の懐に入るか。
それを決めるのは法律の条文ではなく、需要と供給の「価格弾力性」です。
そう、第1話でやった価格弾力性。今日はあれの続編です。
①くさびの図
基本の図からいきます。
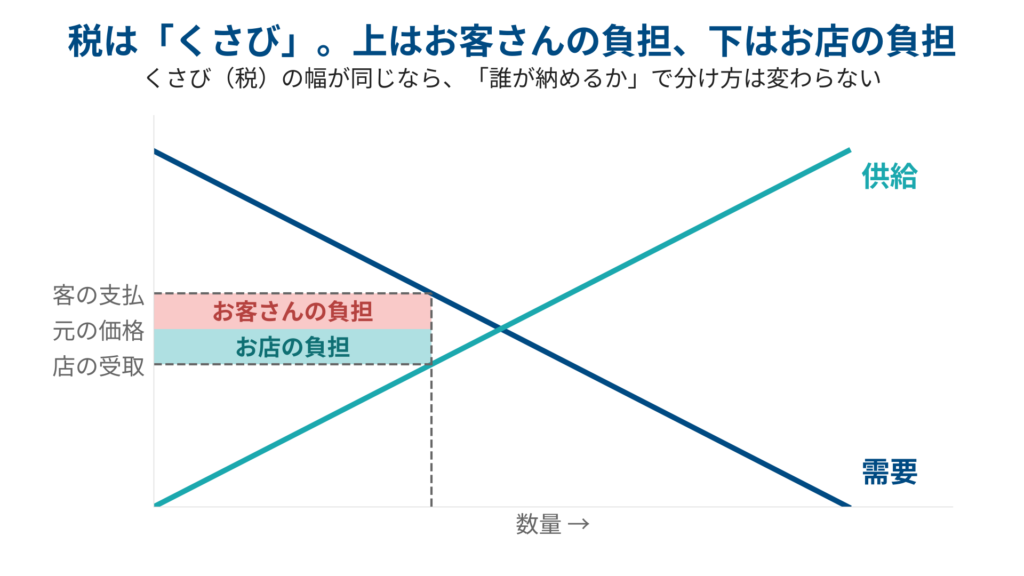
需要曲線と供給曲線が交わるところが、税がないときの価格です。
ここに税をのせると、お客さんが払う価格と、お店が受け取る価格のあいだに「くさび」が入ります。
くさびの上側、価格が上がった分がお客さんの負担。下側、受け取りが減った分がお店の負担です。
大事なのは、このくさびを「お店が納める税」にしても「お客さんが納める税」にしても、分け方は変わらないことです。
ガソリン税をスタンドで取っても石油会社で取っても、負担する人は同じ、というやつです。
②逃げられない側が多く負担する
じゃあ分け方は何で決まるか。
「逃げられない側が多く負担する」。これだけです。
- 値段が上がっても買うのをやめられない(需要の弾力性が低い)なら、お客さんが多く負担する
- 値段が下がっても売る量を減らせない(供給の弾力性が低い)なら、お店が多く負担する
身近なたとえでいきます。
駅前にひとつしかないコンビニのおにぎりに税がのれば、お客さんは払うしかありません。
でも同じ通りにスーパーが3軒ある町なら、税をのせた店からお客さんは逃げる。だから店が税を飲み込みます。
教科書的な数字で言うと、需要の弾力性が0.4、供給の弾力性が0.5なら、負担はお客さん56%、お店44%です。
うちは工務店なので、消費税を納めるのは僕らです。
でも「負担しているのは別の人かもしれない」って、どういうことですか・・・。
たとえば、資材が値上がりしても価格に乗せられず、自社で飲み込んだことはありませんか。
それが「逃げられない側が負担する」の、工務店版ですよ。
③減税は、ひっくり返した増税
ここからが今日の本題です。
増税の話をひっくり返すと、減税の話になります。
税が7%下がったとき、くさびが抜ける。その7%が「お客さんの値下げ」になるか「お店の利幅」になるかも、やっぱり弾力性で決まります。
競争が激しくて、お客さんが隣の店にすぐ移る市場なら、値下げしないと負ける。だから7%はお客さんに届きます。
逆に、競争が弱い、あるいは仕入れや人件費が上がっていて値下げの余力がない市場なら、据え置きが起きます。
これが「便乗据え置き」の理屈です。ずるいかどうかではなく、構造なのです。
「税は誰が負担するか」と聞かれて「法律で決まっている人」と答えると、経済学では不正解になります。
答えは「逃げられない人」。この一言を覚えて帰ってもらえたら、今日は十分です。
海外のデータと、僕の見立て
理屈はわかった。では、実際に減税は価格に反映されたのか。データで見ましょう。
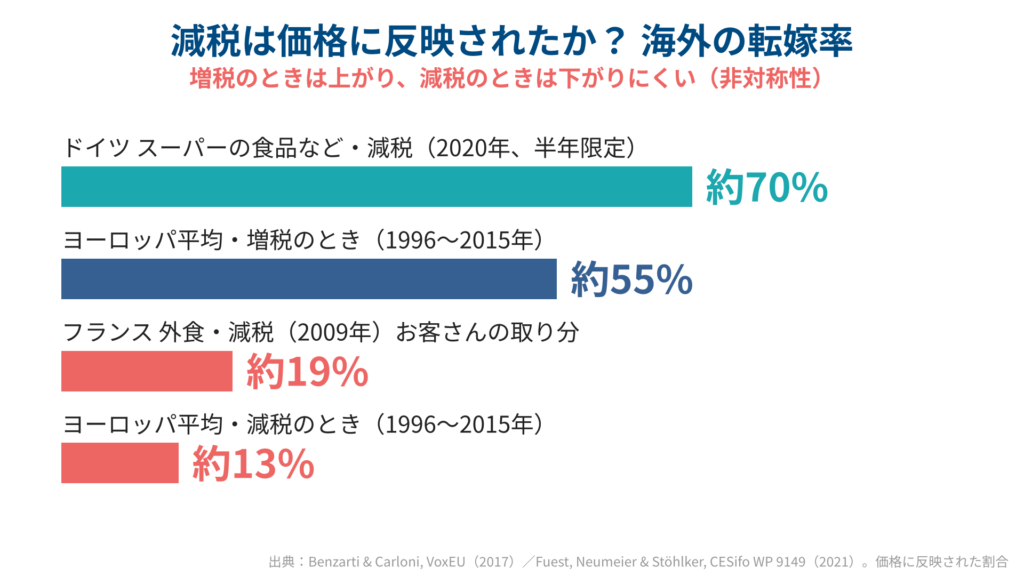
フランスは2009年、レストランの付加価値税を19.6%から5.5%に下げました。
結果、減税の恩恵の取り分は、店のオーナー41%、従業員25%、仕入先16%、お客さんは19%でした。
価格は翌月1.4%しか下がらなかったのです。
一方ドイツ。2020年の後半に半年限定で付加価値税を下げたとき、スーパーでは減税分の約70%が価格に反映されました。
しかも、競合商品が多いカテゴリーほどよく下がった。競争の強さが帰着を決める、理論どおりです。
もう一つ、怖い数字があります。
ヨーロッパの増減税を調べると、価格への転嫁は増税のとき平均55%、減税のとき平均13%でした。
上げるときは上がって、下げるときは下がらない。これを「非対称性」と言います。
日本の過去はどうか。2014年の5%→8%のときは、消費者物価を約2.1ポイント押し上げたと試算されています。
2019年の8%→10%は軽減税率があったので約0.9ポイント。これは機械的な試算値ですが、日本は増税のとき、ほぼ全部が価格に乗る国だと僕は見ています。
そしてもう一つ、期間限定の政策につきものなのが「駆け込み」と「反動」です。
2014年は、増税前の1〜3月に個人消費が前期比プラス2.0%、増税後の4〜6月はマイナス5.0%。耐久財はマイナス18.9%でした。
今回は向きが逆です。2027年3月は買い控え、4月からは需要増。そして2029年3月に駆け込み、4月には反動と7%分の値上がり感。
2年限定というのは、この山と谷を2回つくる設計だということです。
④今回の7%は、どこへ行くのか
ここからは、僕の見立てです。
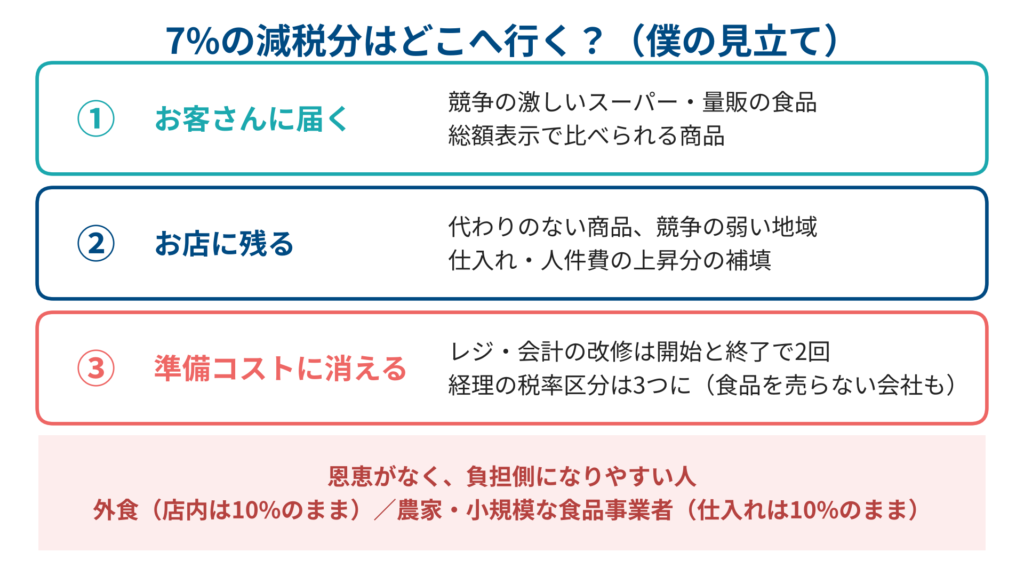
まず、スーパーや量販の食品。ここは競争が激しく、税込の「総額表示」も維持されるので、値下げ圧力は強い。7%の多くはお客さんに届くと思います。
政府も「価格動向の把握」や「不当な値上げへの対応」を関係省庁の課題に挙げています。
ただし、仕入れが上がり続けている今、企業の価格転嫁は進んでいて、大和総研も「小売価格は減税分ほど下がらない可能性」を指摘しています。
次に外食。店内は10%のまま、持ち帰りは1%。税抜1,500円なら店内1,650円、持ち帰り1,515円で、135円の差です。
外食は減税の恩恵がない上に、割高に見える。ここは「負担」側に立つ業界です。
そして農家や小さな食品事業者。売りは1%なのに、肥料や燃料の仕入れは10%のまま。簡易課税や免税の事業者は利益が減る場合があると指摘されています。
もう一つ、見落としがちなのが「準備コストの帰着」です。
レジや会計ソフトの税率区分は、8%・10%の2つから、1%・8%・10%の3つになります。
経理担当者への調査では、85.6%が「システムに影響がある」、95.7%が「1%の税区分の負担」を懸念しています。
2027年4月の開始と2029年4月の終了で、改修は2回。この費用は、食品を売らない会社にも乗ってきます。
今回の7%は、「お客さんに届く部分」「お店に残る部分」「準備コストに消える部分」に分かれる。
これが税の帰着の実像だと、僕は見ています。
うちは食品を売っていないので、正直「関係ない」と思っていました・・・。
経費精算の税率区分は3つになりますし、お施主様の家計は確実に動きます。
「関係ない」と言った会社から、準備した会社へ、減税分は静かに流れていきますよ。
じゃあ、どうする?立場別のアクション
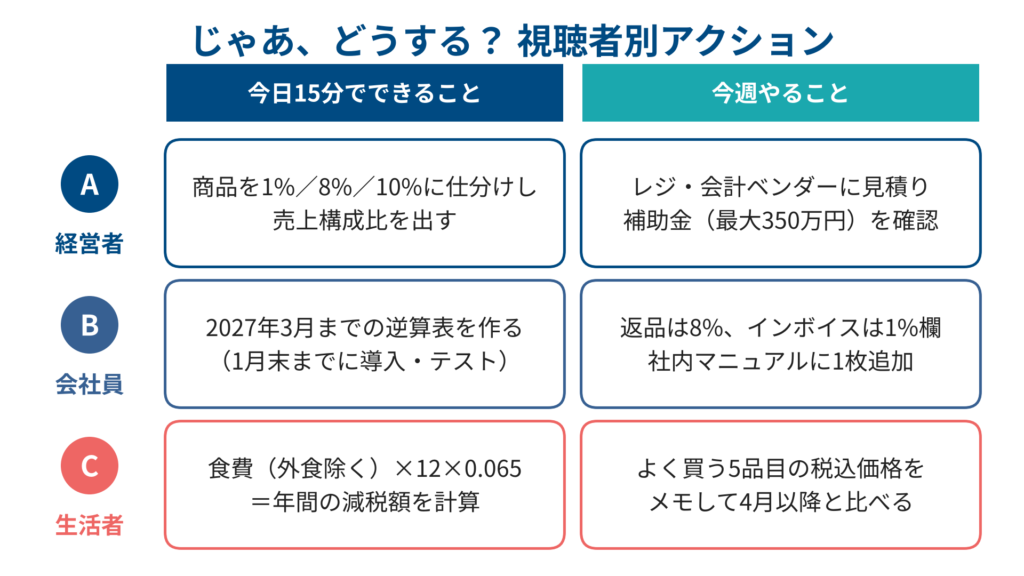
視聴者ならぬ読者のタイプ別に、今週できることを2つずつ。
①経営者のみなさん(食品を扱う会社も、扱わない会社も)
今日15分でできること。自社の商品と経費を「1%になるもの」「8%のまま」「10%のまま」に仕分けして、売上の構成比を出してください。
迷う品目は国税庁の特設サイトのQ&Aで確認できます。
今週やること。レジと会計ソフトのベンダーに「1%区分の対応時期と費用」を聞いて、見積りを取る。
中小企業ならレジ改修に最大350万円の補助があり、2026年9月15日以降の着手が対象、申請は2027年1月頃と報じられています。
そしてもう一つ。減税分を「全部下げる」「一部下げる」「据え置く」のどれにするか方針を決めて、理由をお客さんに説明できる文章にしておく。据え置くなら、なおさらです。
②会社員のみなさん(経理や販売の方は特に)
今日15分でできること。2027年3月までの逆算表を作る。
ターミナル型のPOSは改修に9〜11か月半かかるという政府のヒアリングもあるので、1月末までに導入とテストを終える前提で引きます。
今週やること。「返品は購入時の8%で処理」「インボイスの適用税率欄には1%」という2つのルールを、社内マニュアルに1枚追加する。
③生活者のみなさん
今日15分でできること。家計簿の食費から外食を引いて、12倍して、0.065を掛ける。これが年間の減税額の上限です。月7万円なら約5.4万円。
今週やること。よく買う5品目の税込価格をメモしておく。来年4月以降に本当に6.5%下がったか見てください。
下がらない品目は、「競争の弱い商品」のサインです。
④診断士試験ならこう出る
僕は中小企業診断士でもあるので、少しだけ試験の話を。
この「税の帰着」、診断士の経済学では定番です。
第1話でも触れた平成20年第12問。原油が上がってもガソリン価格への影響を小さくする要因は「高い需要の価格弾力性」でした。
弾力性が高いと値上げを転嫁できない。これが帰着の考え方そのものです。
せっかくなので、今回版の予想問題を1問。
飲食料品の消費税率が8%から1%に引き下げられた。減税分の配分(税の帰着)に関する記述として、最も適切なものはどれか。
- ア 消費税は消費者が負担する税なので、減税分は制度上すべて消費者の負担軽減になる
- イ 需要の価格弾力性が小さく、供給の価格弾力性が大きい財ほど、減税分は消費者の価格低下として多く現れる
- ウ 供給側の競争が弱く供給が非弾力的な場合ほど、減税分は消費者に多く帰着する
- エ 税を納める主体を売り手から買い手に変えると、経済的な帰着も変わる
正解は、イです。
アは「法律上の負担者=経済的な負担者」と決めつけているので誤り。
ウは逆。供給が非弾力的なら、減税分は供給側のお店に多く残ります。
エも誤り。誰が納めるかで帰着は変わりません。
イだけが「逃げられない側が多く取る」のルールに沿っています。
試験の話はここまで。最後に、自分の会社にこの3つを聞いてみてください。
【セルフチェック】
- 自社の売上と経費を、1%・8%・10%に仕分けしましたか?
- レジ・会計ソフトの対応時期と費用を、ベンダーに確認しましたか?
- 減税分を下げるか据え置くか、理由つきでお客さんに説明できますか?
まとめ:減税分は、準備した会社に流れる
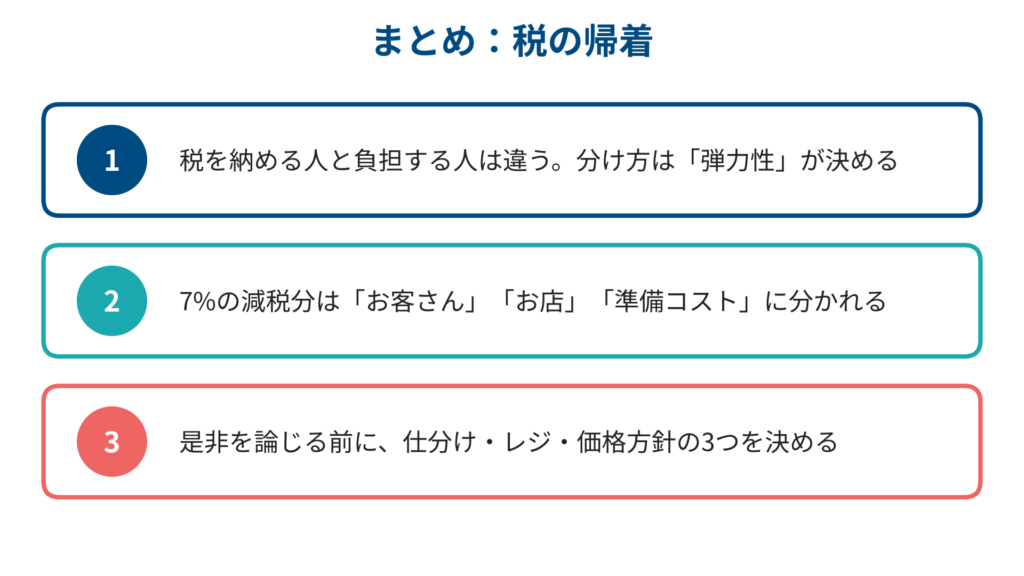
今日の経営学用語は「税の帰着」でした。
- 税を納める人と負担する人は違う。分け方は弾力性が決める
- 食品の消費税7%の減税分は、お客さん・お店・準備コストの3つに分かれる
競争が激しいところでは届き、弱いところでは残る。
だから経営者は、是非を論じる前に、仕分け・レジ・価格方針の3つを決める。
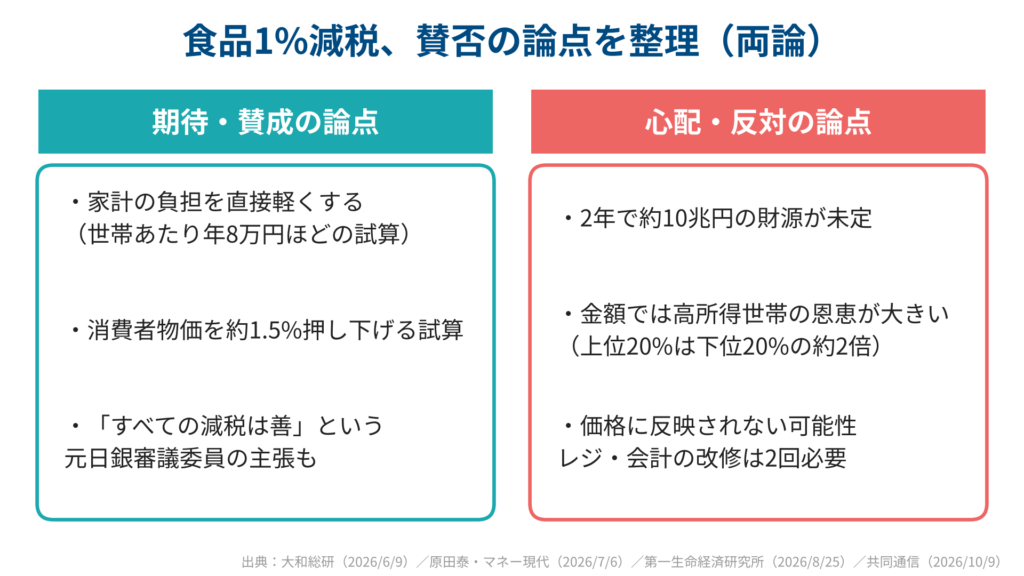
この減税には、賛成と心配の両方の論があります。
賛成の論は、家計への直接の軽減です。世帯あたり年8万円ほど、物価も約1.5%下がるという試算があります。
心配の論は、2年で約10兆円の財源が決まっていないこと。年収上位20%の世帯の軽減額が下位20%の約2倍になること。そして今日の話、価格に反映されない可能性です。
どちらも筋が通っていて、僕が政策の是非を語る立場ではありません。
ただ、経営の現場で見ている実感は一つです。「制度が変わるとき、得をするのは準備した会社」。
顧問先の工務店さんは食品を売っていません。でも経費精算の税率区分は3つになるし、お施主様の家計は確実に動きます。
税の帰着は、法律ではなく市場が決める。だったら市場の中で、自分の立ち位置を先に決めておく。
僕は「大きな脇役」として、社長たちのその準備を手伝う側にいたいと思っています。
みなさんも、今日のチェックリストから一つ、今週動かしてみてください。
次回も、ニュースの裏側にある経営学を一つ、たのしく濃く解説します。
ワキログでした!
参考情報
- 熊本日日新聞(共同通信)「食品消費税1%法案を閣議決定 政府、来年4月から2年間」
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」
- 総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」
- 大和総研「可能性高まる『食料品の消費減税』、その効果と実施後の課題は?」
- Benzarti & Carloni, VoxEU/CEPR「Assessing the incidence of value-added taxes」
- Fuest, Neumeier & Stöhlker「The Pass-Through of Temporary VAT Rate Cuts」CESifo Working Paper No. 9149
- ワークスアプリケーションズ「2027年『食料品への消費税減税案(1%)』に伴う経理実務・会計システムへの影響レポート」
コメント