

お疲れ様です。ワキログです。
僕は普段、全国の工務店さんの経営コンサルティングをしています。
ニュースを入口にして経営学の言葉を一つずつ解説する「ニュースで学ぶ経営学」、今回が第13回です。
テーマは「住宅ローン金利の上昇」です。
「35年固定、店頭金利7.43%」。
これ、2026年10月に実際にある銀行のウェブサイトに載っている数字です。
もちろん、ほとんどの人はこの数字では借りません。あとで説明しますが、これは「定価」です。
でも同じ銀行の10年固定は、半年前より1%以上高くなりました。
金利が1%上がると、家の値段は同じなのに、払う総額は数百万円変わります。
そして実は、金利が上がると「不動産そのものの値段」も下がります。いかがでしょう。
金利が上がると、将来のお金の「今の価値」が縮む。
今日は、住宅ローン金利のニュースを入口に、経営学の「割引現在価値」と「収益還元法」という2つの言葉を解説します。
少し長くなりますが、お付き合いください。
半年で、固定金利が1%上がった
まずは事実から整理します。
日銀は2026年9月18日の会合で、政策金利を0.25%引き上げて1.25%程度にしました。賛成7、反対2です。
2025年12月に0.75%、2026年6月に1.0%、そして9月に1.25%。利上げの間隔は3カ月で、これまでで最短です。
1.25%は1995年以来、31年ぶりの水準です。
住宅ローンの変動金利は、一般に半年ごとに見直されます。
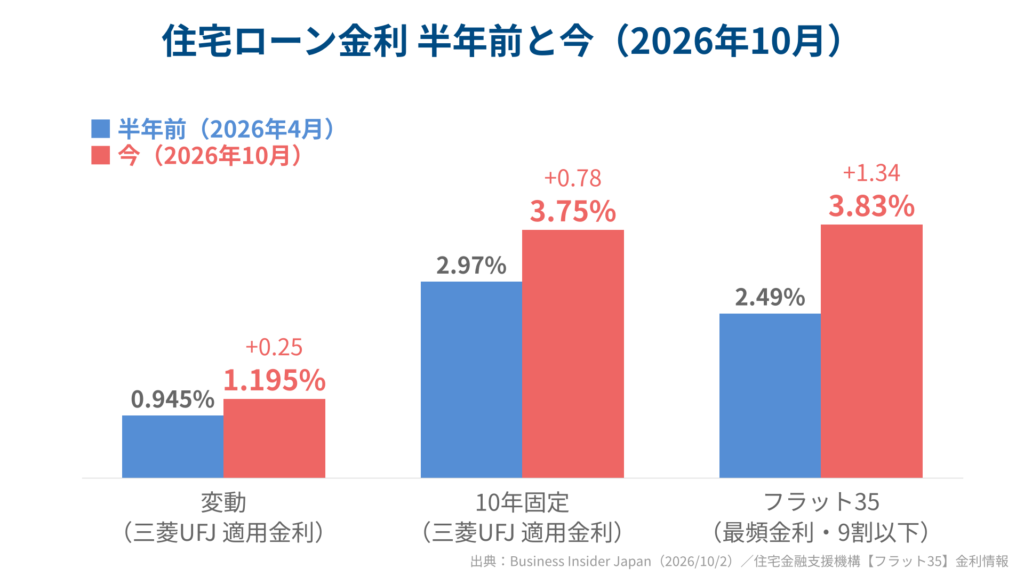
10月の見直しで、メガバンク3行の変動金利は半年で0.25%上がりました。ネット銀行には0.5〜0.6%上げたところもあります。
もっと動いたのが固定です。
10年固定は半年で0.7〜1.16%の上昇。全期間固定のフラット35は、最も多い金利が3.83%で、今の制度になった2017年10月以降で過去最高です。
背景は長期金利です。10年国債の利回りが9月25日に一時3.115%と、30年ぶりの水準まで上がりました。
固定金利は長期金利に連動するので、ここが上がれば固定も上がる。変動より固定が先に大きく動いたのは、そういう理屈です。
ここで一つ、大事な注意があります。
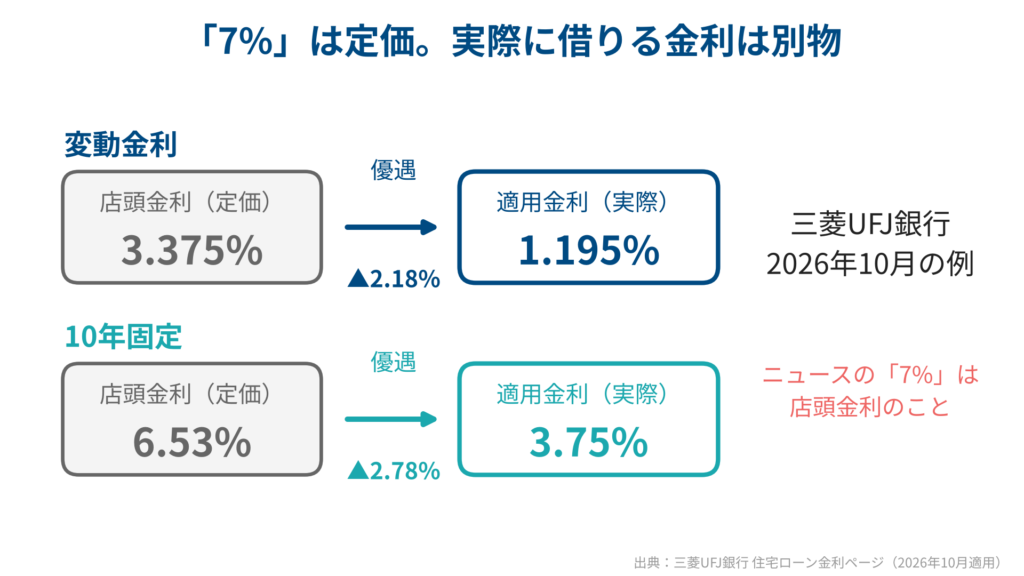
冒頭の「7.43%」や、三菱UFJ銀行の10年固定「6.53%」は店頭金利、つまり定価です。
実際に借りる人には優遇がついて、三菱UFJの変動なら店頭3.375%から2.18%引かれて、適用金利は1.195%。10年固定も、適用金利は3.75%です。

え、じゃあ「金利7%時代」って見出し、あれは何だったんですか・・・。
お客様から「もう家なんて買えないですよね」と言われて、答えに詰まりました。

あれは定価の話で、実際に借りる金利とは別物ですよ。
ただ、定価も実売も、半年前より確実に上がっている。そこは正直に伝えないと。
だから「金利7%時代が来た」と煽るのは間違いです。
店頭金利と適用金利は別物。この一点を押さえておくだけで、ニュースの読み方がだいぶ変わります。
では、なぜ金利が上がると「家の値段そのもの」まで下がるのか。それを説明するのが、今日の2つの言葉です。
割引現在価値とは、将来のお金を今の価値に換算すること
まず「割引現在価値」からいきます。
一言でいうと、「将来のお金を、今の価値に換算したらいくらか」です。
身近な例でいきます。
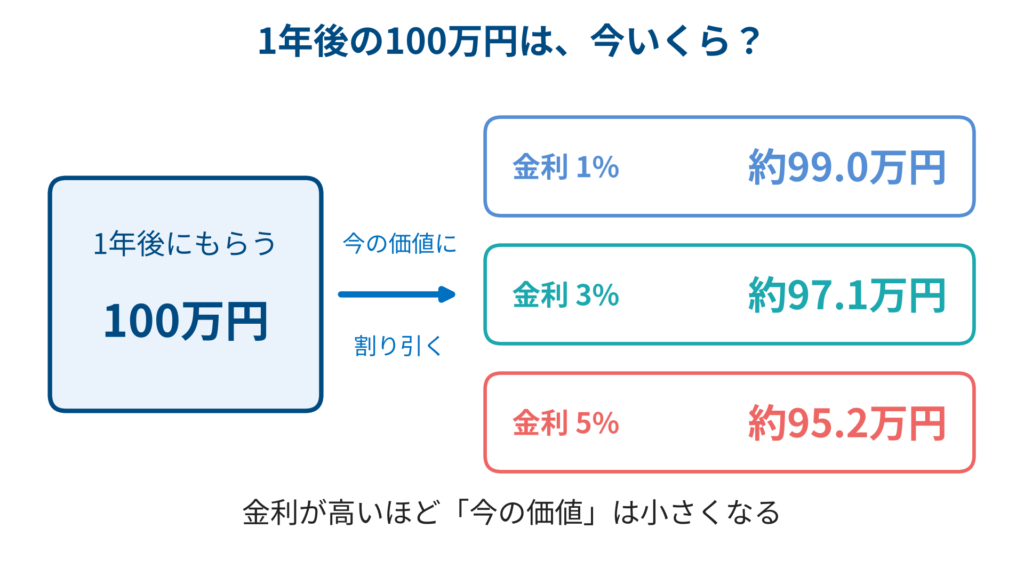
「今100万円もらう」と「1年後に100万円もらう」、どちらがいいですか。
今ですよね。今もらえば、1年間預けて利息が付くからです。
金利が1%なら、1年後の100万円は今の約99万円と同じ価値。金利が3%なら約97万円、5%なら約95万円です。
つまり「1年後の100万円」の今の価値は、金利が上がるほど小さくなる。
これが「割引現在価値」です。
この考え方は、1930年に経済学者のアーヴィング・フィッシャーが『利子の理論』で体系化しました。
式はシンプルで、「将来のお金÷(1+金利)の年数乗」。
5年後、10年後と遠くなるほど割り算の回数が増えて、今の価値はどんどん小さくなります。
金利1%なら35年後の100万円は今の約70万円。金利3%なら約35万円です。
将来のお金を1年ずつ割り引いて全部足したものが、DCF(ディスカウント・キャッシュ・フローという計算法)です。
企業が「この工場に投資すべきか」を決めるときのNPV(正味現在価値という投資の判断指標)も、まったく同じ計算です。
投資額より、将来生むお金の現在価値の合計が大きければGO。金利が上がると将来のお金の現在価値が縮むから、GOが出にくくなる。
住宅ローンも、工場の投資も、同じ物差しで測っているわけです。
①収益還元法は「家賃を今の価値に換算する」
これを不動産に当てはめたのが「収益還元法」です。
宅建の試験に出る不動産鑑定評価の世界では、「対象不動産が将来生み出すと期待される収益をもとに価格を求める手法」と定義されています。
2種類あって、一つが直接還元法。
式は「価格=1年分の純収益÷還元利回り」です。
- 純収益は、家賃から経費を引いた手残り
- 還元利回りは、投資家が「この物件ならこれくらいは欲しい」と期待する利回り(キャップレートとも呼びます)
たとえば、年の純収益が240万円、月20万円の物件。期待利回りが4%なら、240万円÷0.04で6,000万円です。
もう一つがDCF法。数年分の家賃を1年ずつ現在価値に割り引いて、最後に売る値段も足す、丁寧なやり方です。証券化された不動産では原則こちらを使います。
②金利が上がると、割る数が大きくなる
ここからが今日の核心です。
期待利回りは、だいたい「国債などの安全な金利+不動産のリスク分」でできています。
だから金利が上がると、期待利回りも上がる。同じ家賃なのに、割る数が大きくなる。
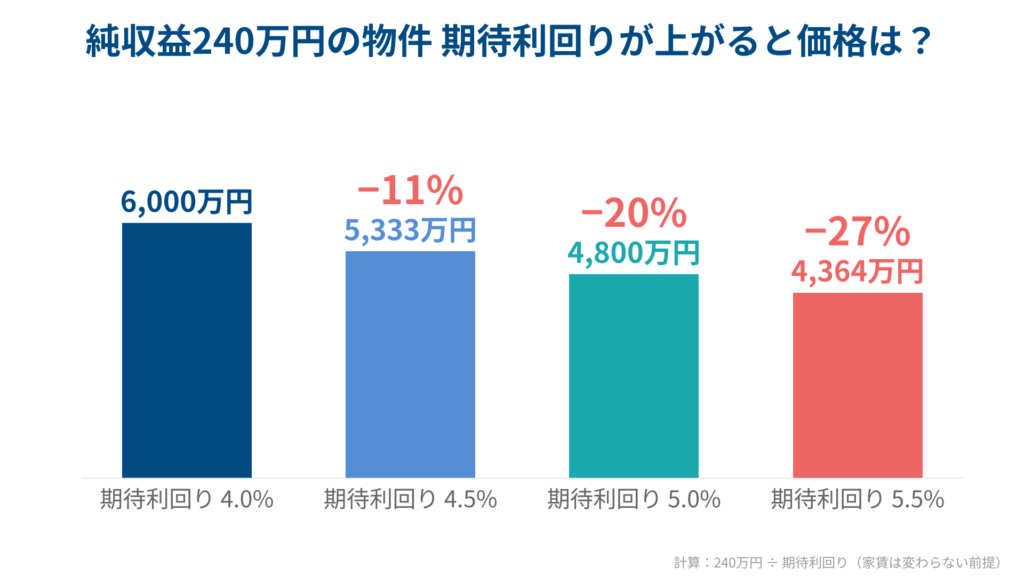
さっきの物件で、期待利回りが4%から4.5%に0.5%上がると、240万円÷0.045で5,333万円。たった0.5%で、約11%の値下がりです。
5%なら4,800万円で20%ダウン。家賃は1円も変わっていないのに、です。
これが「金利が上がると不動産価格は下がる」の正体です。
でも、物価が上がっているんだから、不動産も上がり続けるんじゃないですか?
家賃が上がれば分子は増えます。でも分母の利回りも上がる。
どっちが速いかの勝負なんですよ。
分子(家賃)と分母(利回り)、どちらが速く動くか。この見方を一つ持っているだけで、不動産のニュースが違って見えます。
ちなみに、宅建の試験では「収益還元法は賃貸用や事業用の不動産に特に有効」と習います。
でも自宅も、「もし貸したらいくらの家賃か」を想定すれば、同じ式で測れます。
自分の家を「資産」として見る物差しを持っておくと、金利のニュースが他人事ではなくなります。
金利1%で、35年の総額は720万円変わる
では今回のニュースを、この物差しで読みます。ここからは僕の見立てです。
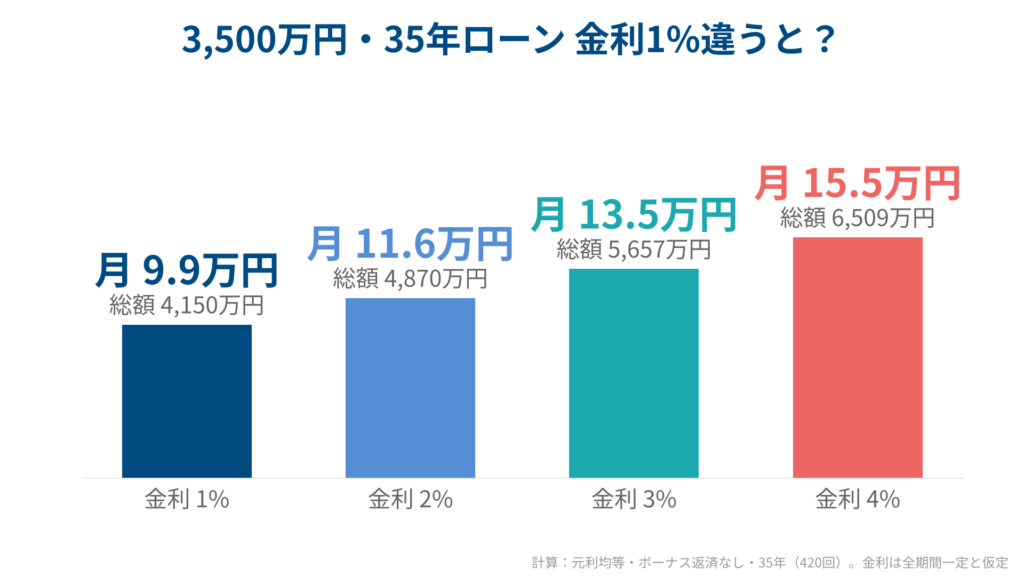
まず家を買う人の側。3,500万円を35年、元利均等で借りたとして計算しました。
金利1%なら、月々約9万9千円、総返済額は約4,150万円。
2%なら月約11万6千円、総額約4,870万円。
1%の差で、月1万7千円、35年で約720万円違います。
4%なら月約15万5千円、総額約6,500万円。1%のときより2,300万円以上多い計算です。
もちろん、これは金利が35年間ずっと同じだった場合の計算例です。
でも「1%くらい」と聞いたときの感覚と、「720万円」と聞いたときの感覚は、だいぶ違うのではないでしょうか。
①変動金利の「5年ルール」と「125%ルール」
ここで変動金利の人が知っておくべきルールが2つあります。
多くの銀行では、金利が上がっても毎月の返済額は5年間変わりません。見直し後も、前の返済額の1.25倍までしか上がりません。
聞くと安心ですが、落とし穴があります。
払いきれなかった利息は消えずに後ろに積み残される。「未払利息」です。
しかも、このルールは全部の銀行にあるわけではありません。自分のローンにあるかどうかは、契約書で確認してください。
②固定と変動、どちらのリスクを誰が持つか
では固定と変動、どう考えるか。
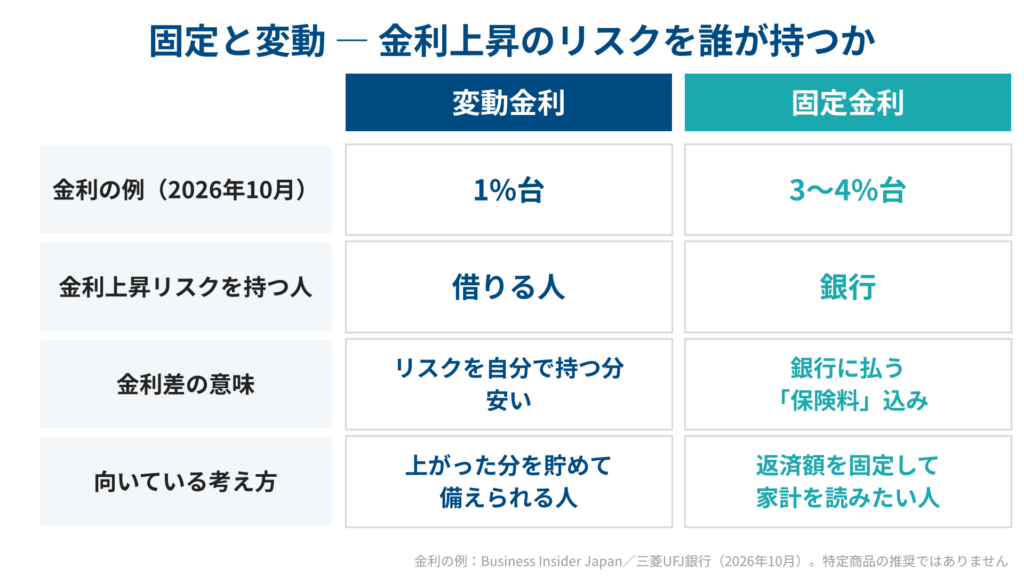
変動金利は、金利が上がるリスクを「借りる人」が持ちます。
固定金利は、そのリスクを「銀行」が引き受けて、その保険料が金利差に入っています。
今、変動の1%台と全期間固定の4%前後の差は、3%近くあります。
この差を「保険料」と見て、払う価値があるかを自分の家計で判断する。
結局、固定と変動、どっちがいいんですか?
お客様にも、よく聞かれるんです。
それは誰にも言えないですね。
でも「どちらのリスクを誰が持つか」は説明できます。そこまでが僕らの仕事です。
正解は一つではないし、僕がどちらかを勧めることもしません。
ただ、「どちらのリスクを誰が持つか」を知ったうえで選ぶのと、知らずに選ぶのとでは、まるで違います。
金利の数字そのものではなく、「リスクの持ち主」を見る。これが僕の見立てです。
自分の「家計の物差し」を一つ持つ
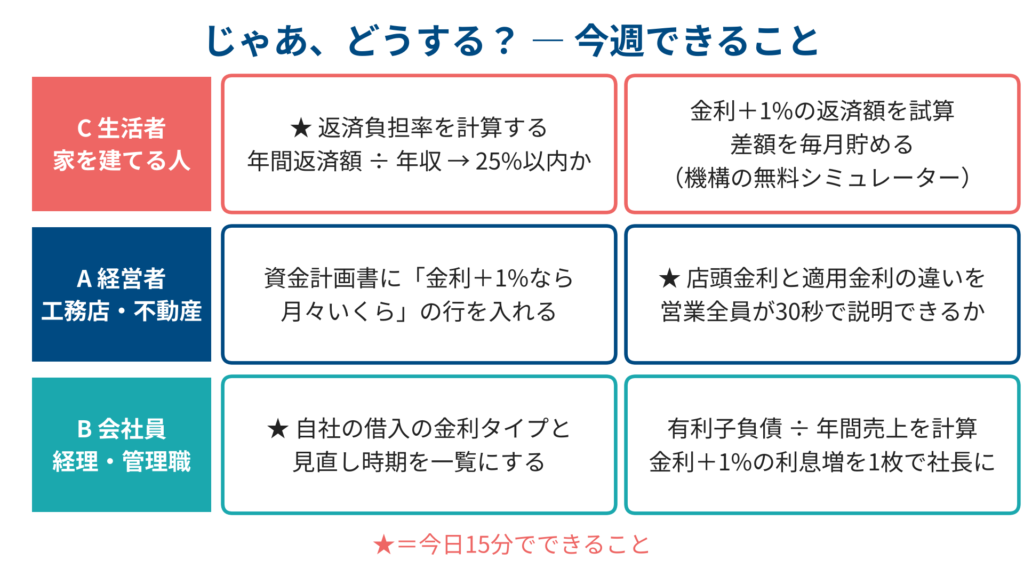
じゃあ、どうするか。立場別に、今週できることを2つずつ挙げます。
①家を建てる・買う人(生活者)
一つ目、今日15分でできること。返済負担率を計算する。式は「年間の返済額÷年収」です。
一般的な目安は20〜25%以内。フラット35の審査基準は、年収400万円以上で35%以下、未満で30%以下です。
年収500万円の人が25%なら、月約10万4千円。これで借りられる額は、金利1%なら約3,690万円、2%なら約3,145万円、3%なら約2,707万円。
金利が1%上がるごとに、買える家が400〜500万円ずつ小さくなる計算です。
二つ目、住宅金融支援機構の無料シミュレーター(フラット35のサイトにある「ローンシミュレーション」)で、「金利が1%上がった場合」の返済額を出しておく。
変動を選ぶなら、その差額を毎月貯める。これが自分でできる保険です。
②工務店・不動産会社の経営者
一つ目、資金計画書に「金利が1%上がったら月々いくら」の行を入れる。
国交省の調査では、注文住宅の購入資金は土地代を含めて平均7,600万円を超えています。
この金額なら金利1%は月3万円以上の差。お客様が一番知りたい数字です。
二つ目、今日15分でできること。店頭金利と適用金利の違いを、営業全員が30秒で説明できるか確認する。
「7%時代」とお客様が不安になったとき、正確に答えられる会社が選ばれます。
③会社員(特に経理・管理職)
一つ目、自社の借入の金利タイプと見直し時期を一覧にする。
二つ目、有利子負債が年間売上の何倍かを計算して、金利が1%上がったときの利息の増え方を、社長に1枚で見せる。
どれも、今日の式が1本あればできます。
僕は中小企業診断士でもあるので、少しだけ試験の話をさせてください。
中小企業診断士の試験では、財務・会計で毎年のようにこの分野が出ます。
令和元年の第23問では、「正味現在価値法と内部収益率法はどちらもDCF法だが、結論が一致しない場合がある」が正解の記述でした。
宅建でも、令和7年の問25で「収益還元法は賃貸用や事業用の不動産に特に有効で、自用の不動産にも賃貸を想定して適用できる」が正しい記述として出ています。
せっかくなので、今日のニュース版の予想問題を1問。
賃貸用不動産の価格を直接還元法で求める場合に関する記述として、最も適切なものはどれか。
- ア 市場金利が上昇すると、一般に還元利回りは低下し、収益価格は上昇する
- イ 純収益が一定のとき、還元利回りが4%から5%に上がると、収益価格は約20%下落する
- ウ 直接還元法は、将来の各期の純収益を期間ごとの割引率で割り引いて合計する方法である
- エ 収益価格は、純収益に還元利回りを乗じて求める
正解は、イです。
240万円÷4%=6,000万円、240万円÷5%=4,800万円。ちょうど20%の下落です。
アは逆。金利が上がれば還元利回りも上がって、価格は下がります。
ウはDCF法の説明。直接還元法は1年分の純収益を還元利回りで割ります。
エも逆。掛けるのではなく、割る。
試験に出るということは、それだけ長く使われてきた、経営の基礎になる考え方だということです。
試験の話はここまで。最後に、自分の会社と家計に、この3つを聞いてみてください。
【セルフチェック】
- 自分の返済負担率(年間返済額÷年収)を、今すぐ言えますか?
- 金利が1%上がったとき、月々の返済額や利息がいくら増えるか、計算したことがありますか?
- お客様に「店頭金利と適用金利の違い」を30秒で説明できますか?
数字に煽られず、自分の物差しで。
まとめ:金利が上がると、将来のお金の価値は縮む
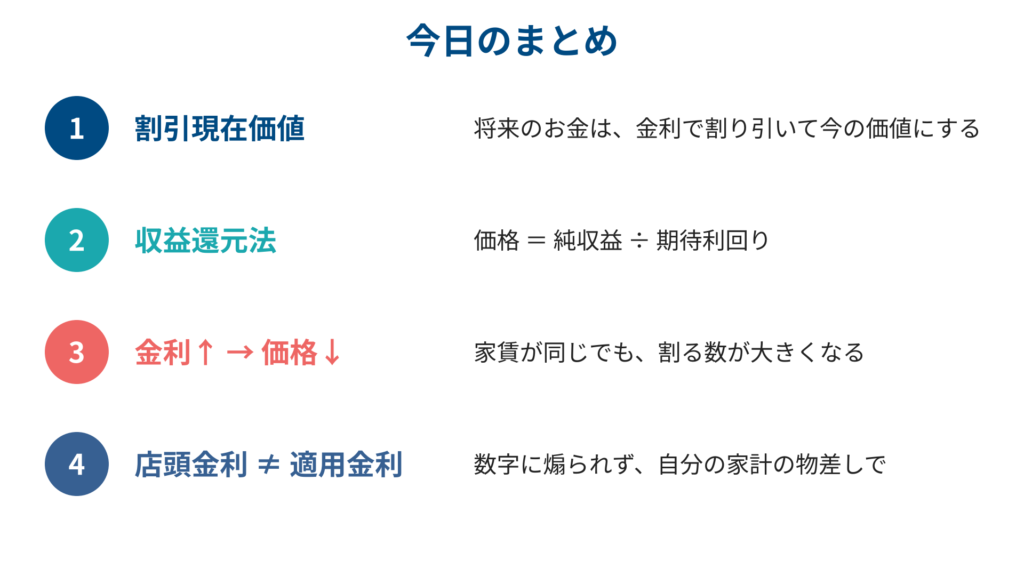
今日の経営学用語は「割引現在価値」と「収益還元法」でした。
- 将来のお金は、金利で割り引いて今の価値にする。金利が上がるほど、今の価値は小さくなる
- 不動産の価格は「純収益÷期待利回り」。金利が上がれば利回りが上がって、家賃が同じでも価格は下がる
家の値段も、ローンの総額も、会社の投資判断も、全部同じ一本の線でつながっています。
ただし、店頭金利と適用金利は別物。「7%」の見出しに驚く前に、適用金利を見る。
そして固定か変動かは、「どちらのリスクを誰が持つか」で考える。僕はどちらも勧めません。
僕の立場で言うと、金利上昇そのものは、心配でも歓迎でもなくて、「ようやく金利のある普通の経済に戻ってきた」と見ています。
金利がある世界では、お金に時間の価値が戻る。今日話した割引現在価値が、机の上の理論ではなく、お客様の家計に直結します。
顧問先の工務店さんでも、「金利のこと、お客様にどう説明したらいいですか」という相談が増えています。
ここで僕が思うのは、情報は今、お客様が自分で取れる時代だということです。
銀行のサイトを見れば金利は分かるし、シミュレーターも無料です。だから、正確な金利の説明は「差別化」ではなく「当たり前」。
その上で何が残るか。「この人と一緒に家づくりがしたい」と思ってもらえるかどうかです。
お客様の家計の不安をちゃんと受け止めて、一緒に数字を見て、無理のない計画を組む。その誠実さは、金利が何%になっても価値が下がりません。
読者のみなさんも、金利の数字に振り回されるより、「自分の家計の物差し」を一つ持ってください。
このシリーズでは、ニュースを入口に経営学の言葉を一つずつ解説していきます。
ワキログでした!
参考情報
コメント