

お疲れ様です。ワキログです。
僕は普段、全国の工務店さんの経営コンサルティングをしています。
ニュースを入口にして、経営学の言葉を一つずつ解説する「ニュースで学ぶ経営学」。
第20回のテーマは「キヤノンの生産倍増」です。
いきなりですが、質問です。
「来年の100万円」と「今の100万円」、どっちが欲しいですか。
今ですよね。
実はこの感覚が、設備投資の計算でいちばん大事な一言なんです。
キヤノンが半導体の露光装置の生産を倍増する、というニュースが出ました。
500億円の工場を建てた会社も、1,000万円の機械を買う工務店さんも、やっている計算は同じです。
投資は「勘」ではなく、「前提を書く」ことです。
今日は、このニュースを入口に、経営学の「設備投資の経済性計算」という言葉を解説します。
少し長くなりますが、お付き合いください。
キヤノンが露光装置の生産を「2倍」にする
まずは事実から整理します。
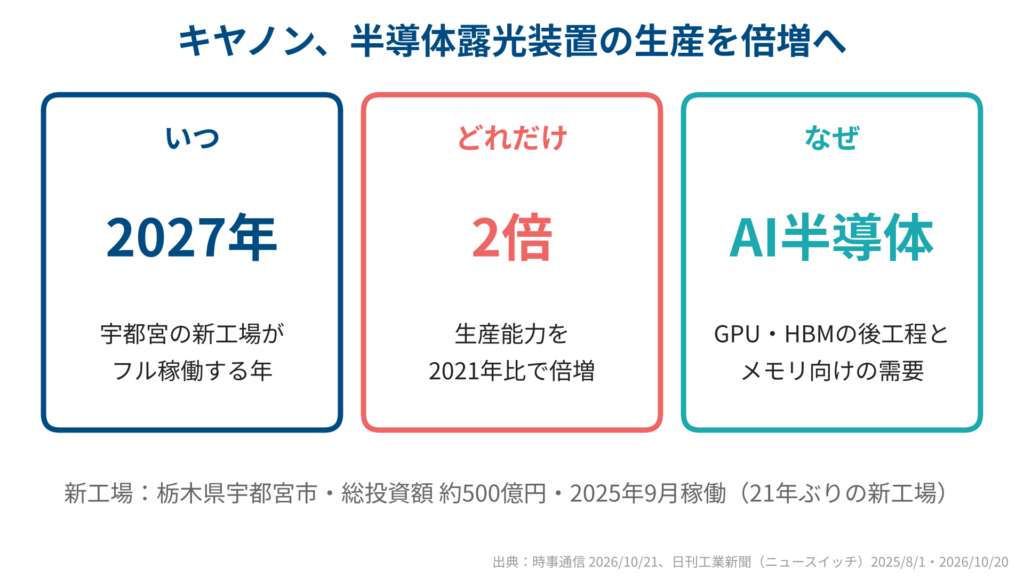
2026年10月21日、時事通信が報じました。キヤノンが半導体露光装置の生産を2027年に倍増する。背景はAI半導体の需要拡大です。
露光装置というのは、半導体のウエハーに回路を焼き付ける機械です。半導体づくりの、ど真ん中の装置ですね。
少し裏取りをします。
キヤノンは2025年9月、栃木県宇都宮市に露光装置の新工場を動かし始めています。総投資額は約500億円。21年ぶりの新工場です。
この工場がフル稼働する2027年以降に、生産能力が2021年比で2倍になる計画、と日刊工業新聞は報じています。
背景にはAIがあります。
AI向けのGPUや、HBMというメモリを積み重ねる「後工程」で、キヤノンの装置がよく使われているんですね。
キヤノンの半導体機器の事業部長は「2025年の半ばごろから急激に引き合いが増えている」と話しています。
数字で見ます。
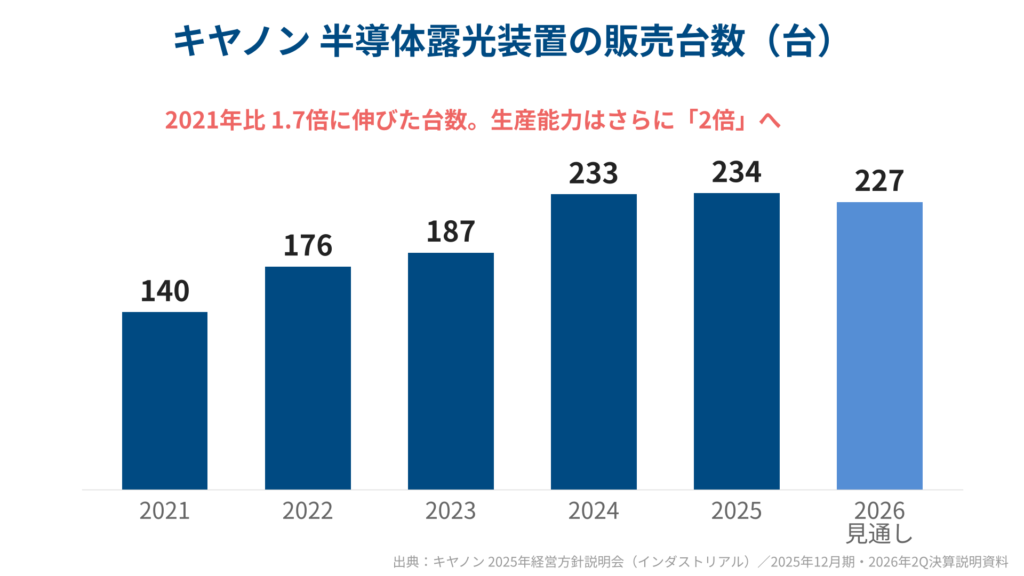
キヤノンの露光装置の販売台数は、2021年の140台から2024年に233台、2025年は234台まで伸びました。
ただ、2026年の見通しは227台と、横ばいなんです。
それでも、生産能力は2倍にする。ここが今日の論点です。
市場の構図も押さえておきます。
最先端のEUVという装置は、オランダのASMLがほぼ独占していて、金額シェアは9割超。
一方でキヤノンは、i線やKrFという、業界で「旧世代」と呼ばれる装置が主力です。でも台数ベースのシェアは約3割あります。
AIブームで、この旧世代機に再び光が当たっている。そういう構図です。

2026年は横ばいなのに、2倍にするんですか。
うちなら「今の仕事が増えてから」機械を買うと思うんですけど・・・。

たぶん、いま見えている注文じゃなくて、この先の需要に「前提」を置いて決めたんだと思いますよ。
ついでに、日本全体の設備投資の空気も。
内閣府の機械受注、8月の船舶・電力を除く民需は前月比プラス5.2%。市場予想の2.3%を上回りました。
内閣府の判断は「持ち直しの動きがみられる」。AI関連の投資が、追い風の一つとして期待されています。
大企業だけでなく、設備投資そのものに追い風が吹いている。そんな秋のニュースです。
では、500億円の工場を建てるとき、会社は何を計算しているのか。
それを説明できるのが、経営学の「設備投資の経済性計算」です。
設備投資の経済性計算とは、「いくら儲かって、何年で元が取れるか」
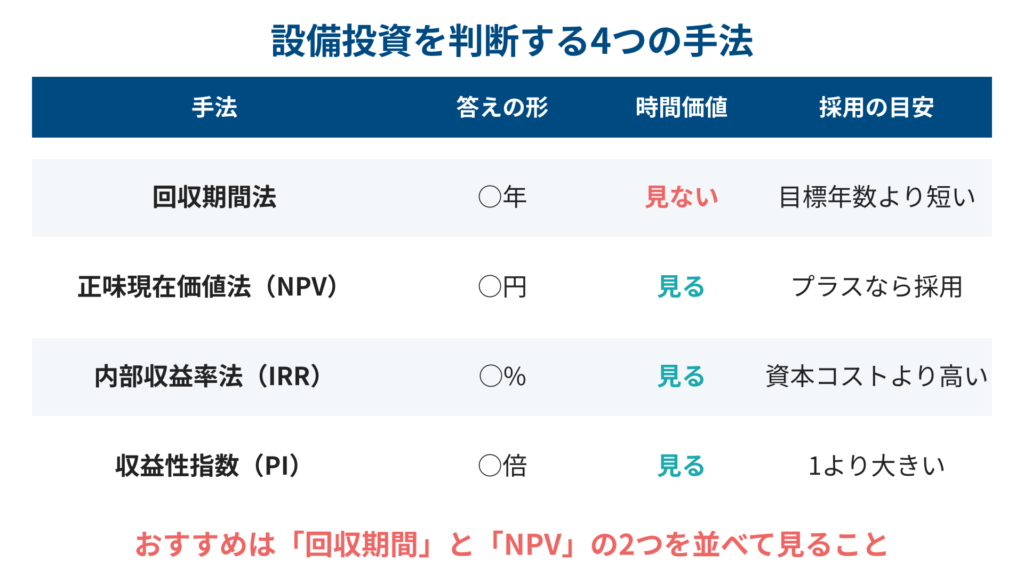
一言でいうと、「その投資は、いくら儲かって、何年で元が取れるのか」を、お金の時間価値まで入れて計算する方法です。
代表的な手法は4つあります。
- 回収期間法(何年で元が取れるか)
- 正味現在価値法(NPV。今の価値に直して、いくら儲かるか)
- 内部収益率法(IRR。その投資は年何%で回っているか)
- 収益性指数(投資1円あたりの現在価値)
今日はこのうち「回収期間」と「NPV」を中心に、IRRまでいきます。
ちなみに、第13話でやったDCF(割引キャッシュフロー)の考え方。あれの「設備投資版」が今日の話です。
①材料は、利益ではなく「現金」
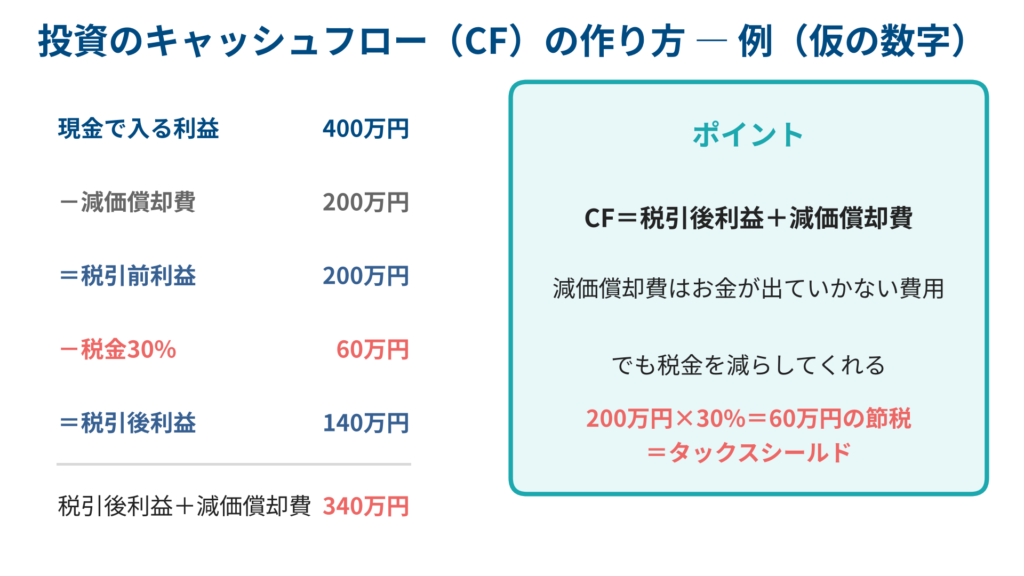
計算の材料は、キャッシュフロー。略してCFです。
これは利益ではなく「現金」です。作り方は、税引後利益に減価償却費を足す。
なぜ足すのか。
減価償却費は帳簿上の費用ですが、お金は出ていかないからです。
しかも、減価償却費があるぶん税金が減ります。この節税効果を「タックスシールド」と言います。
たとえば減価償却費が200万円、税率30%なら、60万円の税金が減る。仮の数字です。
②いちばんシンプルな「回収期間法」
1,000万円の機械を買って、毎年300万円のCFが5年続くとします。仮の数字です。
回収期間は、1,000÷300で3.3年。目標が「4年以内」なら合格。これだけです。
長所は、誰でもすぐ計算できること。短所は、お金の時間価値と、回収したあとのCFを無視することです。
③「割引」の感覚を身につける
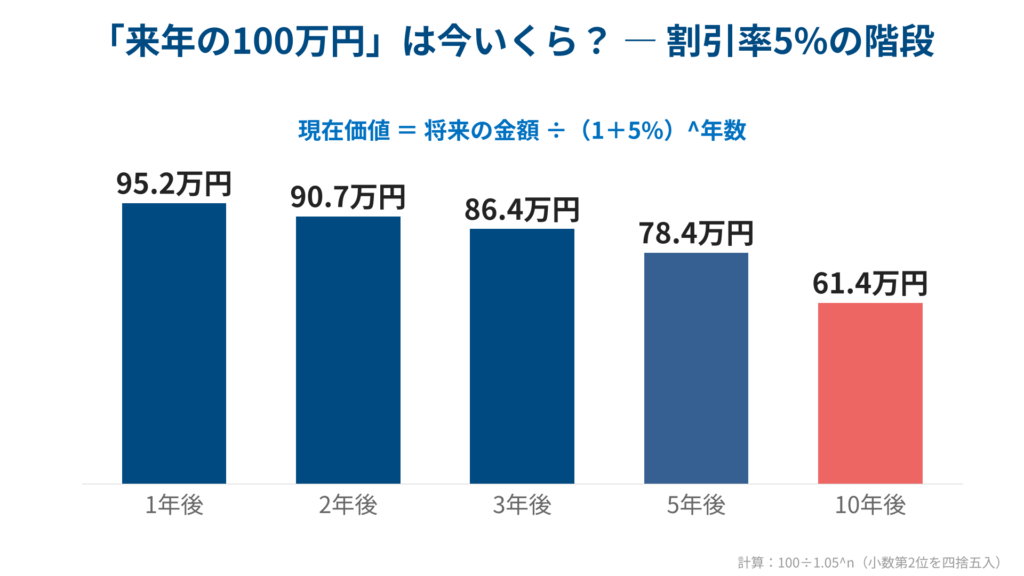
ここで、冒頭の質問に戻ります。
来年の100万円は、今いくらの価値でしょうか。
年5%で回せるなら、今の95.2万円を回せば来年100万円になる。だから、来年の100万円は今の95.2万円です。
2年後なら90.7万円、5年後なら78.4万円、10年後だと61.4万円。遠い未来のお金ほど、今の価値は小さい。
この5%を「割引率」と言います。
教科書では、会社の資本コスト(借入と株主のお金の平均コスト、WACC)を使います。
中小企業の実務では、借入金利にリスクの上乗せをした数字や、社長の「最低これだけは欲しい」という利回りを置くことが多いです。
④NPV(正味現在価値)を計算する
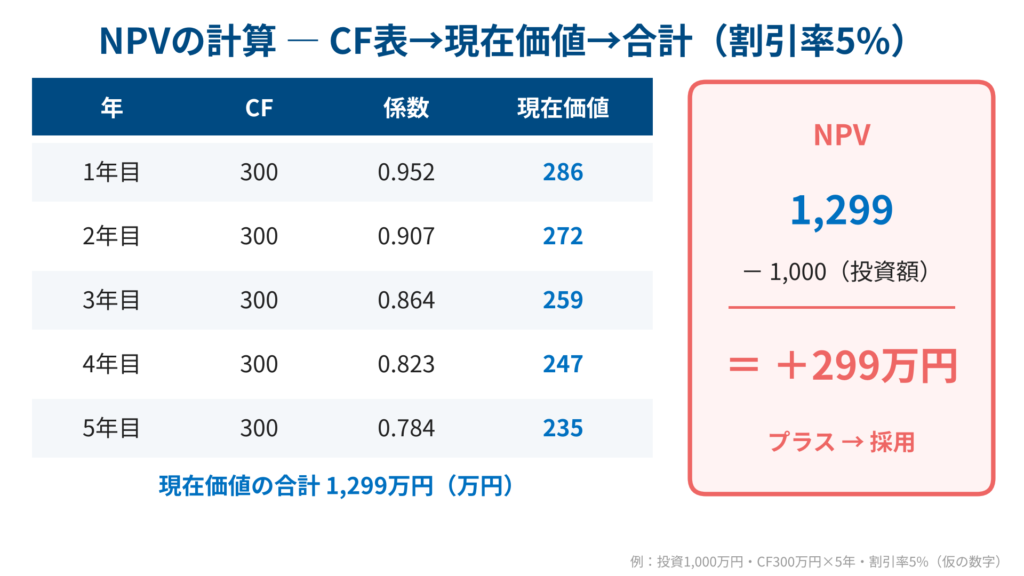
さっきの機械で計算します。
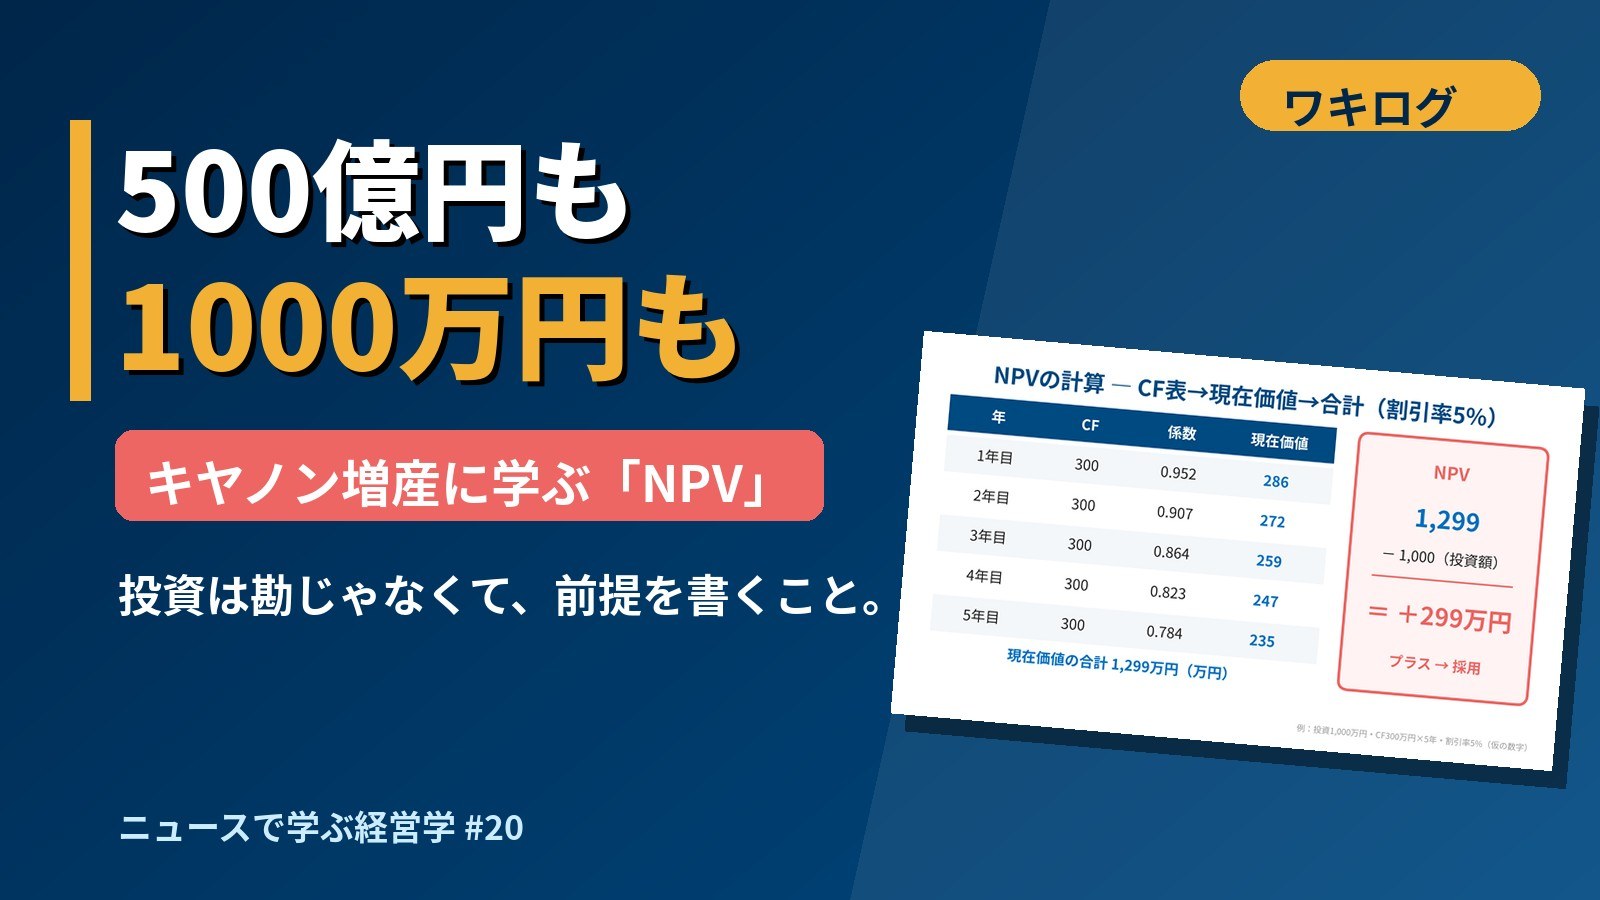
毎年300万円のCFを、5%で今の価値に直す。1年目286万円、2年目272万円、3年目259万円、4年目247万円、5年目235万円。
合計すると1,299万円。ここから投資額の1,000万円を引いて、プラス299万円。これがNPVです。
ルールは簡単です。NPVがプラスなら、その投資は会社の価値を増やす。マイナスなら減らす。
次にIRR(内部収益率)。これは「NPVがちょうどゼロになる割引率」です。
さっきの例だと、割引率を上げていくとNPVは下がっていって、約15.2%でゼロになります。
「この投資は年15.2%で回っている」という意味です。資本コストが5%なら、余裕で合格ですね。
NPVとIRR、結局は同じことを言ってるんじゃないですか?
違うんです。規模が違う2つの案を比べると、答えが逆転することがあるんですよ。
A案は、1,000万円の小さい機械。NPVはプラス299万円、IRRは15.2%。
B案は、3,000万円の大きい機械で、毎年800万円のCF。NPVはプラス464万円、でもIRRは10.4%。
金額ならB、利回りならA。どちらか1つしか選べない「相互排他的」な投資なら、教科書はNPV、つまり金額で選べと言います。
理由は、会社に残るのは「率」ではなく「円」だからです。
ちなみに、NPVの考え方を企業の設備投資に広めたのは、アメリカの経済学者ジョエル・ディーンです。1951年の『キャピタル・バジェティング』という本。
70年以上前から変わらない原理です。だから、キヤノンにも、地方の工務店にも、同じように効きます。
キヤノンは何に賭けたのか
ここからは、僕の見立てです。
500億円の工場。この投資のNPVがいくらか、キヤノンは公表していません。だから数字は出せません。
でも、構造は読めます。
CFの前提は「AI半導体の需要が、この先も伸びる」ことです。
販売台数は2021年の140台から2025年の234台へ、1.7倍。その先の2027年に向けて、能力を2倍にする。
つまり「2026年は横ばいでも、2027年以降の需要は伸びる」という前提に賭けている、と僕は読みます。
面白いのは、投資の仕方です。
2025年9月に工場を稼働、2026年6月にレンズ加工のエリアが完成、2027年にフル稼働。
一気に2倍ではなく、段階的に能力を上げている。
経営学には「リアルオプション」という考え方があります。1977年にスチュワート・マイヤーズが名付けました。
投資を一度に全部やらず、段階を分ける。「様子を見てから次を決める権利」に価値がある、という話です。
途中で需要が鈍れば、次の段階を遅らせられる。「待つ権利」を残した投資だと、僕は解釈しています。
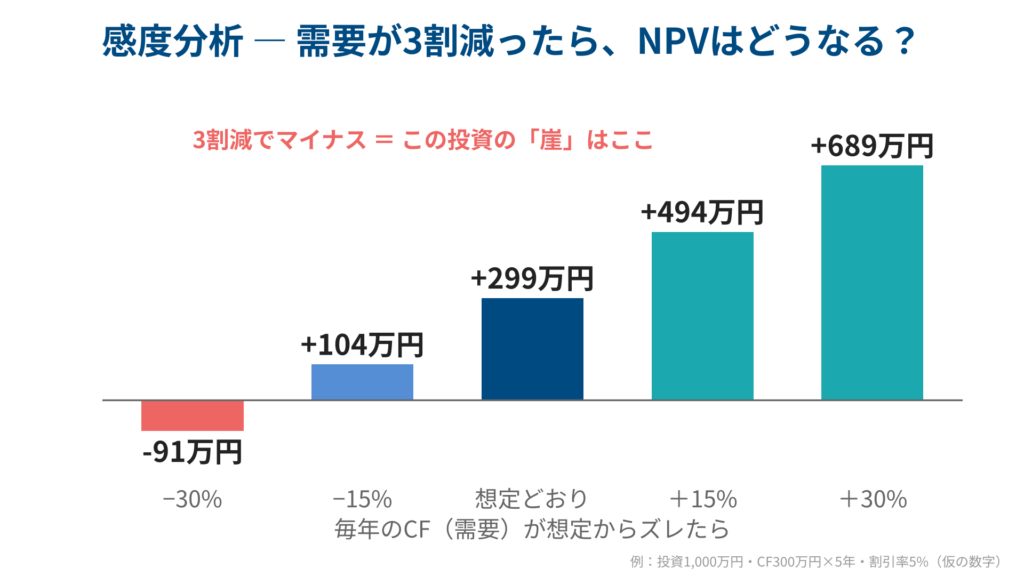
そして、実務でいちばん大事なのが「感度分析」です。
NPVの計算は、全部「前提」の上に乗っています。毎年300万円という前提が狂ったら、どうなるか。
需要が3割減って、CFが210万円になったら。NPVはマイナス91万円。赤字投資に変わります。
逆に言えば、この投資の「崖」は3割減のあたりにある、と事前に分かる。これが感度分析の価値です。
うちも1,000万円くらいの機械を検討してるんですが、正直「勘」で決めそうです・・・。
勘は否定しません。ただ、勘で決めると、外れたときに「何が狂ったのか」が分からないんです。
前提を書いておけば、次に活かせます。
ここが、いちばん言いたいことです。
500億円の工場も、工務店さんの1,000万円の機械も、トラック1台も、CAD(設計ソフト)も、計算は全部同じです。
投資額、毎年の増分CF、割引率、年数。この4つを置けば、NPVは出ます。
500億円も、1,000万円も、同じ計算です。
じゃあ、どうする? 今週できること
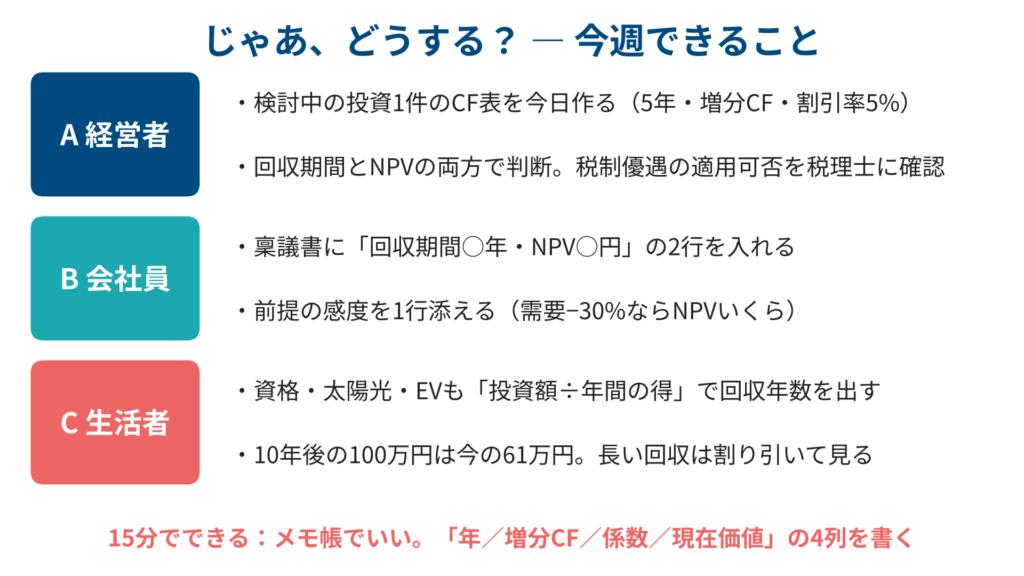
①経営者の方へ
検討中の投資を1件選んで、今日15分でCF表を作ってください。
メモ帳でいいです。縦に1年目から5年目。横に「増分CF」「係数」「現在価値」の3列。
増分CFは「この投資をやった場合と、やらない場合の差」だけを書きます。割引率は、迷ったら借入金利プラス2〜3%で置いてみてください。
そして、回収期間とNPVの両方で判断する。回収期間が短くてもNPVがマイナス、という投資は意外とあります。
それから税制です。
中小企業経営強化税制なら、即時償却か、取得価額の10%の税額控除(資本金3,000万円超は7%)。
中小企業投資促進税制なら、30%の特別償却か7%の税額控除。どちらも今のところ、2027年3月31日までに取得した設備が対象です。
ただし、率や期限は改正で変わります。必ず最新を確認してください。
そして経営強化税制は「取得前」に計画の認定が要ります。税理士さんか診断士に、買う前に聞いてください。
②会社員の方へ
稟議書に「回収期間○年、NPV○円」の2行を入れてください。
そしてもう1行、「需要が3割減った場合のNPVは○円」と添える。これだけで、上司の見る目が変わります。
③生活者の方へ
資格の勉強も、太陽光パネルも、EVも、家計の「設備投資」です。
「かかるお金」÷「毎年の得」で回収年数を出す。そして、10年後の100万円は今の61万円。回収が長い話ほど、割り引いて見てください。
僕は中小企業診断士でもあるので、少しだけ試験の話をさせてください。
設備投資の経済性計算は、財務・会計の最頻出テーマです。
令和元年の財務・会計、第23問。「正味現在価値法と内部収益率法は共にDCF法だが、同一の結論を導くとは限らない」、これが正解の選択肢でした。
さっきのA案・B案の逆転、まさにそれです。
平成20年の第23問でも、「IRRはNPVをゼロにする割引率」「回収期間法は回収後のCFを考慮しない」が正しい記述として出ています。
せっかくなので、今日の数字で予想問題を1問。
投資額1,000万円、毎年のCF300万円が5年続く設備投資。割引率5%、年金現価係数4.329。この投資案の評価として、最も適切なものはどれか。
- ア 回収期間は約3.3年で、NPVは約+299万円なので採用すべきである
- イ NPVは約+500万円であり、IRRは割引率5%を下回る
- ウ 回収期間法は貨幣の時間価値を考慮するため、NPV法より優れている
- エ NPVがプラスでも、IRRが割引率を下回ることがあるので採用できない
正解は、アです。
300万円×4.329=1,299万円、引く1,000万円で、約299万円。
イは計算が違います。しかもNPVがプラスなら、IRRは必ず割引率より上です。
ウは逆。時間価値を考慮しないのが、回収期間法の弱点です。
エも逆。単独の案で、NPVがプラスなのにIRRが割引率を下回ることはありません。
試験に出るということは、それだけ長く使われてきた、経営の基礎になる考え方だということです。
【セルフチェック】
- 検討中の投資について、投資額・毎年の増分CF・割引率・年数の4つを、紙に書けますか?
- 回収期間だけでなく、NPVがプラスかマイナスかを見ていますか?
- 需要が3割減ったらどうなるか、「崖」の位置を先に計算していますか?
3つとも書けるなら、その投資は「勘」ではなく「前提」で決められています。
書けないなら、買う前に15分、CF表を作る方が先です。
投資は、勘ではなく、前提を書くことです。
まとめ:投資は「勘」ではなく、「前提を書く」こと
今日の経営学用語は「設備投資の経済性計算」でした。
- CFは税引後利益+減価償却費。回収期間は投資額÷年間CF。NPVは現在価値の合計から投資額を引いて、プラスなら採用
- そして、前提が3割狂ったらどうなるか、を先に見ておく
キヤノンの500億円も、あなたの1,000万円も、同じ計算です。
計算の目的は、当たる数字を出すことではありません。「何が狂ったら赤字か」を先に知っておくことです。
僕の立場は、このニュースに賛成です。ただ「倍増」という言葉にではなく、「前提を置いて決めた」という点に。
投資で失敗する会社の多くは、計算が間違っていたのではなく、計算をしていなかったからだと思うからです。
「社長の勘」は否定しません。勘は経験の結晶です。でも勘は、外れたときに「何が狂ったのか」が分からない。
前提を書いておけば、分かります。需要が減ったのか、単価が落ちたのか、工期が延びたのか。次に活かせます。
顧問先の工務店さんでも、「この機械、買っていいですか」という相談は増えています。
そのとき、一緒にCF表を作る。すると不思議なことに、社長は決められるんです。「やる」も「やめる」も。
数字は、決断を奪うものではなく、決断を楽にするものだと、現場で感じています。
まずは自社の投資を、自分の言葉で説明できるようにしておきましょう。
次回も、ニュースから経営学を一つ。ワキログでした!
参考情報
コメント