

お疲れ様です。ワキログです。
僕は普段、全国の工務店さんの経営コンサルティングをしています。
ニュースを入口にして経営学の言葉を一つずつ解説する「ニュースで学ぶ経営学」、今回が第12回です。
テーマは「人件費が上がって倒産した会社」と、損益分岐点です。
賃上げをして、会社が潰れました。
冗談みたいですが、今年の上半期、「人件費高騰」で倒産した会社が130社ありました。
去年の1.7倍で、過去最多です。
賃上げは、いいことです。僕も賛成です。
でも、たった一つの計算を飛ばすと、いいことが会社を壊します。いかがでしょう。
賃上げは、分岐点を知ってから。
今日は、企業倒産のニュースを入口に、経営学の「損益分岐点」という言葉を解説します。
少し長くなりますが、お付き合いください。
「人件費が上がって倒産した会社」が、過去最多になった
まずは事実から整理します。
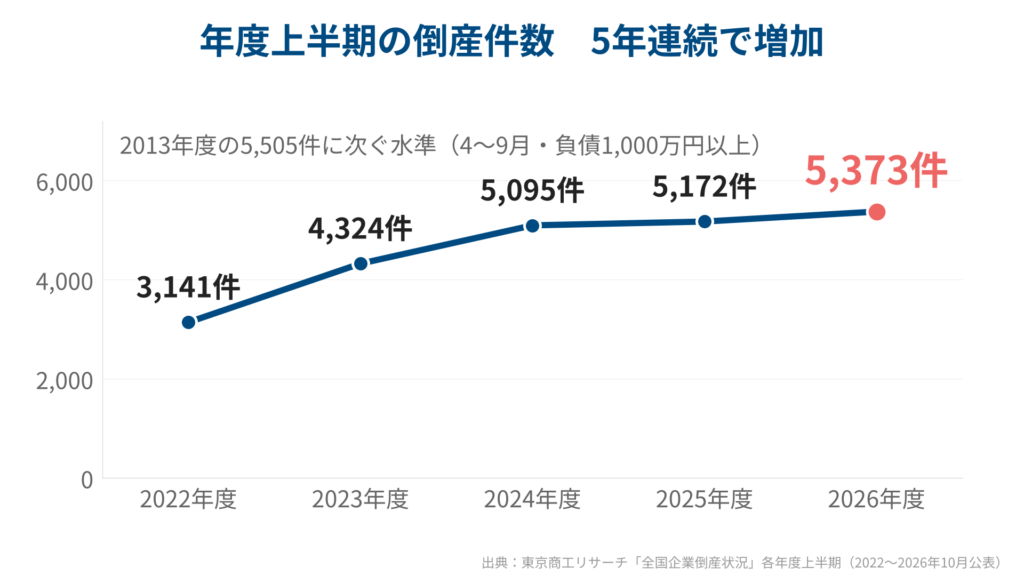
2026年10月8日、東京商工リサーチが2026年度上半期(4月から9月)の全国企業倒産を発表しました。
件数は5,373件。前年同期比で3.8%増です。
上半期としては5年連続の増加で、2013年の5,505件に次ぐ水準。報道では「13年ぶりの高水準」と表現されています。
2022年度上半期が3,141件。そこから4,324件、5,095件、5,172件、そして今回の5,373件です。
コロナ明けからほぼ一直線に増えてきて、まだ止まっていません。
ここからが本題です。倒産の「要因」を見ます。
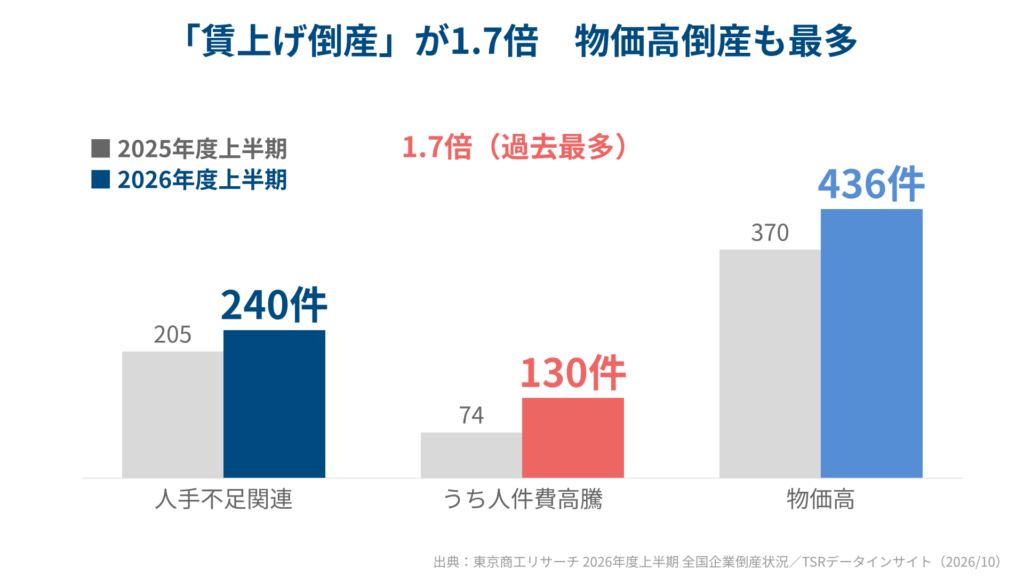
人手不足関連の倒産が240件。前年の205件から17%増えて、過去最多です。
その内訳で、「人件費高騰」が130件。前年は74件でしたから、1.7倍以上です。
東京商工リサーチはこれを「賃上げ倒産」と呼び、「深刻な賃上げ疲れ」と書いています。
物価高倒産も436件で、最多水準です。
産業別では、サービス業の1,828件に次いで建設業が1,035件。2年連続で1,000件を超えました。工務店の経営者さんには、他人事ではない数字です。
一番注目してほしいのが規模です。
倒産した会社の90.6%が、従業員10人未満。負債1億円未満が77%で、これは上半期として30年で最も高い割合です。
つまり、増えているのは「小さい会社の、小さい倒産」なのです。

うちも今年、思い切って給料を上げたんです。人が採れないので。
でも、月末の資金繰りが前より苦しくなった気がして・・・。

「気がする」じゃなくて、計算しましょう。
賃上げで「赤字になる売上のライン」がいくら動いたか、出してみました?
背景も押さえておきます。
今年の春闘は、連合の集計で賃上げ率5.02%。300人未満の中小企業でも4.70%でした。
一方で、中小企業白書によると、中小企業の労働分配率はすでに8割近い。稼いだ付加価値の8割を、人件費に回している状態です。
人が採れないから賃上げをする。でも、稼ぐ力はそのまま。この構図の中で、130社が線を越えました。
この「線」を説明できるのが、経営学の「損益分岐点」という考え方です。
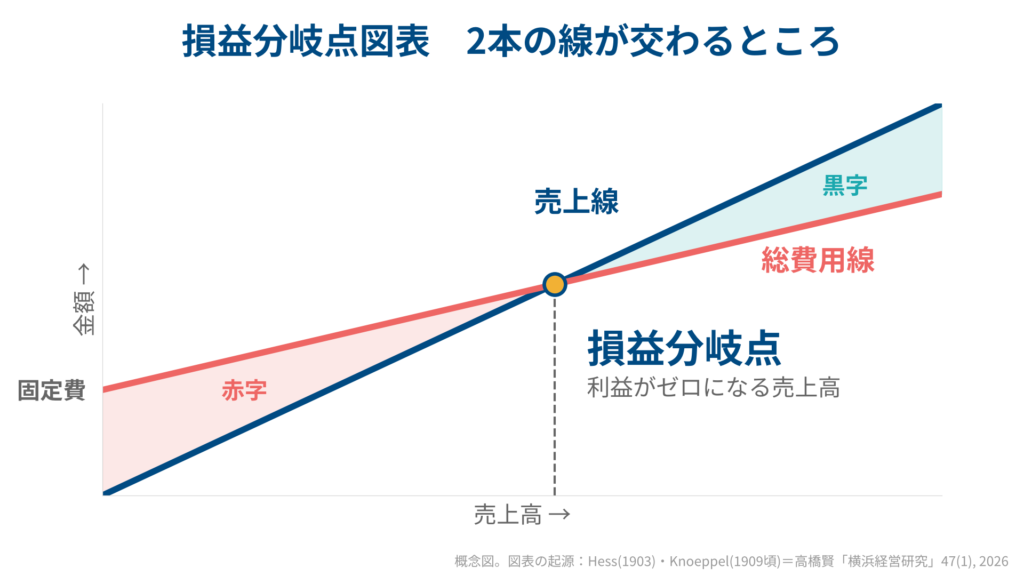
損益分岐点とは、利益がちょうどゼロになる売上高
正式には「損益分岐点分析」、CVP分析(費用・数量・利益の分析という意味の分析手法名)とも言います。
一言でいうと、「利益がちょうどゼロになる売上高」です。
ここより売れたら黒字、ここより売れなかったら赤字。会社の生死の境界線です。
そして今日の結論を先に言うと、賃上げはこの境界線を「上に」動かします。
まず、部品を3つ覚えてください。固定費、変動費、限界利益です。
- 変動費=売れた分だけ増える費用。材料費、仕入れ、外注費
- 固定費=売れても売れなくてもかかる費用。家賃、リース、そして人件費
- 限界利益=売上から変動費を引いた残り。工務店さんが「粗利」と呼んでいるものに近い
この限界利益で固定費を払って、余ったら利益、足りなかったら赤字。それだけです。
これを図にしたのが、上の損益分岐点図表です。
右上がりの売上線と、固定費の高さからスタートする総費用線。この2本が交わる点が、損益分岐点です。
この図、文献上は1903年の論文が最初で、1920〜30年代に産業界に広まったとされています。
流行りのノウハウではなく、100年使われてきた物差しです。
身近な例でいきます。
家賃10万円の屋台で、1パック500円、材料費200円のたこ焼きを売るとします。
1パック売るごとに残るのは300円。これが限界利益です。
家賃10万円を300円で割ると、約334パック。ここが屋台の損益分岐点です。
ここで、アルバイトを1人雇って月10万円払ったら、どうなるでしょう。
固定費が20万円になるので、分岐点は約667パック。倍になります。
売れ方は何も変わっていないのに、「赤字にならないライン」だけが上に動く。これが賃上げの正体です。
少しだけ、教科書的な整理もしておきます。
損益分岐点売上高=固定費÷限界利益率。
限界利益率は、売上のうち限界利益が占める割合です。限界利益率30%なら、売上100万円のうち30万円が、固定費の支払いに回せるお金です。
例でいきます。年商3億円、限界利益率30%、固定費7,500万円の会社があるとします。数字はすべて仮の例です。
7,500万円÷0.3で、損益分岐点売上高は2億5,000万円。
実際の売上3億円との差、5,000万円が「余裕」です。これを売上で割った16.7%が、安全余裕率。
裏返しで、損益分岐点売上高÷実際の売上高の83.3%が損益分岐点比率。2つを足すと必ず100%になります。
うちの人件費って、固定費なんですか。
忙しいときは残業代も出るし、変動費っぽい気もするんですけど・・・。
月給の正社員は、今月の受注がゼロでも給料を払いますよね。売上に比例しない。だから固定費です。
変動費になるのは、出来高払いの外注さんや、売上連動の歩合給くらいですよ。
ここが、よくある誤解です。人件費は、ほとんどの中小企業では固定費です。
そして今の日本は人手不足で、人件費はどんどん固定費化しています。
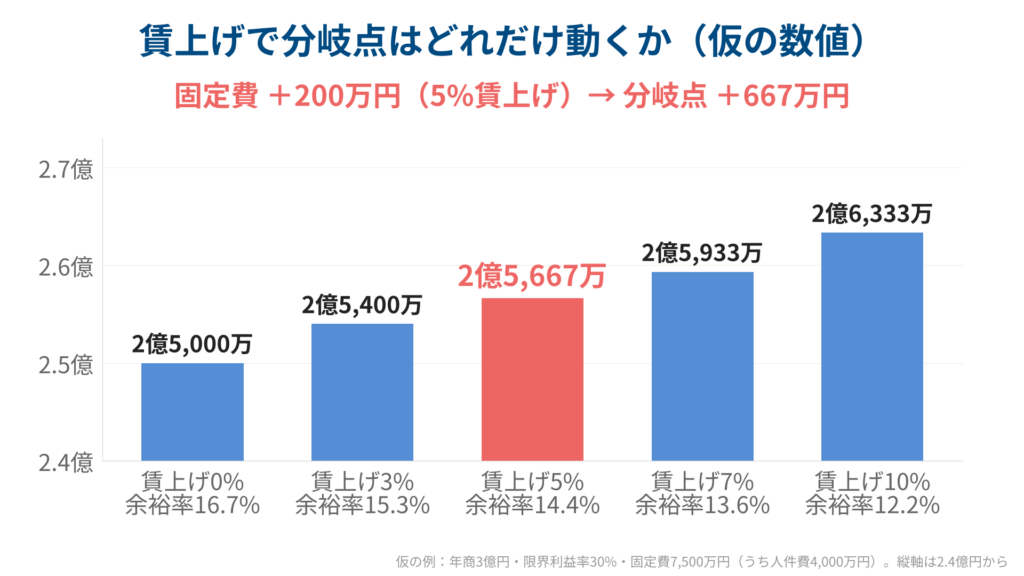
では、固定費が増えると分岐点はどれだけ動くのか。さっきの会社で計算します。
固定費7,500万円のうち、人件費が4,000万円だとします。ここに5%の賃上げ。200万円の増加です。
固定費は7,700万円。分岐点は7,700万円÷0.3で、2億5,667万円。667万円、上に動きました。
ここが今日一番大事なところです。固定費が200万円増えると、分岐点は667万円動きます。
なぜなら、限界利益率30%の会社は、売上100万円のうち30万円しか固定費に回せないからです。
つまり、人件費100万円の賃上げは、売上333万円の増加で初めてチャラになります。
賃上げ率10%なら分岐点は2億6,333万円。安全余裕率は16.7%から12.2%まで落ちます。
固定費が重い会社ほど、売上の変化が利益に何倍にもなって響きます。
「200万円くらいなら何とかなる」と考える社長さんは多いです。でも、要るのは667万円の売上。
この換算を知っているかどうかで、賃上げの決め方が変わります。
賃上げ倒産の正体は、「動いた分岐点」を知らなかったこと
ここからは、僕の見立てです。
今回の130社に共通していたのは、たぶん3つです。
①小さい会社ほど、固定費がほぼ人件費
社長と社員5人の会社なら、固定費はほぼ人件費です。だから同じ5%の賃上げでも、分岐点の動き方が大きい。
東京商工リサーチも「稼ぐ力を超えた賃上げが資金繰りの悪化を加速させている」と書いています。
②値上げが遅れた
賃上げ分を取り戻すレバーは3つあります。売上を増やす、固定費を削る、値上げする。
さっきの会社で、200万円を取り戻す量を比べます。
- 売上を数量で増やすなら、200万円÷0.3で667万円の売り増し
- 固定費を削るなら、200万円そのまま
- 値上げなら、お客さんが減らない前提で、売上3億円の0.67%。1%弱の値上げで200万円が戻る
いちばん効くのは、値上げです。
でも東京商工リサーチは、価格決定力の弱い小規模企業ほど価格転嫁が遅れている、と指摘しています。
賃上げだけ先に進んで、値上げが追いつかない。固定費の線だけ上がって、売上線が動かない。これが「賃上げ倒産」の正体だと、僕は見ています。
「お客さんが減らないなら」という条件は、第1話でやった価格弾力性の話です。
③もともと余裕がなかった
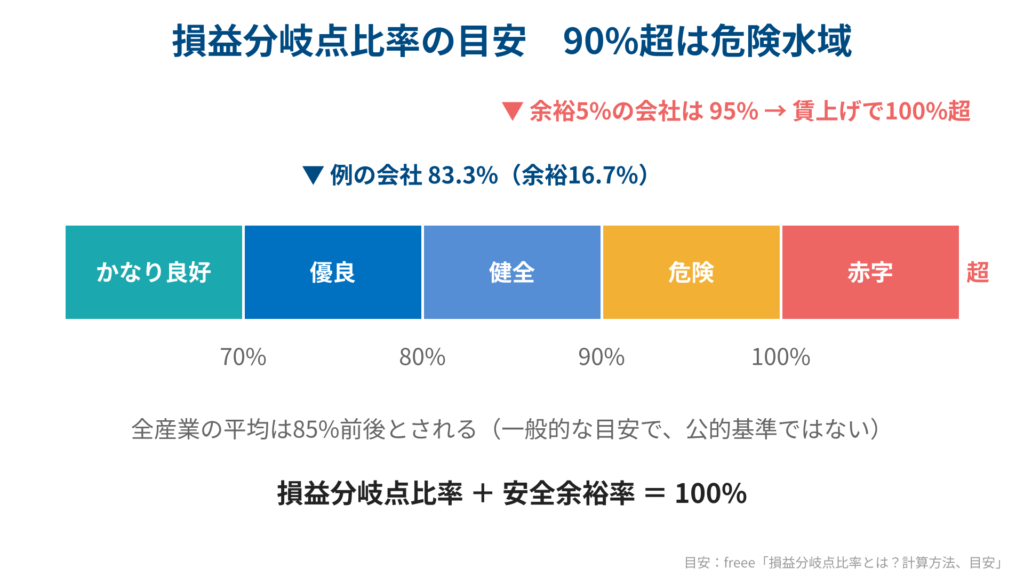
損益分岐点比率の一般的な目安は、80%未満なら優良、80〜90%が普通、90〜100%が危険水域とされます。全産業の平均は85%前後です。
でも、比率95%の会社、つまり安全余裕率5%の会社が賃上げをしたら、それだけで100%を超えます。
こういう会社が、130社の中にたくさんあったのではないか。僕はそう見ています。
賃上げが悪いのではなく、「いくら動くか」を知らなかったことが問題です。
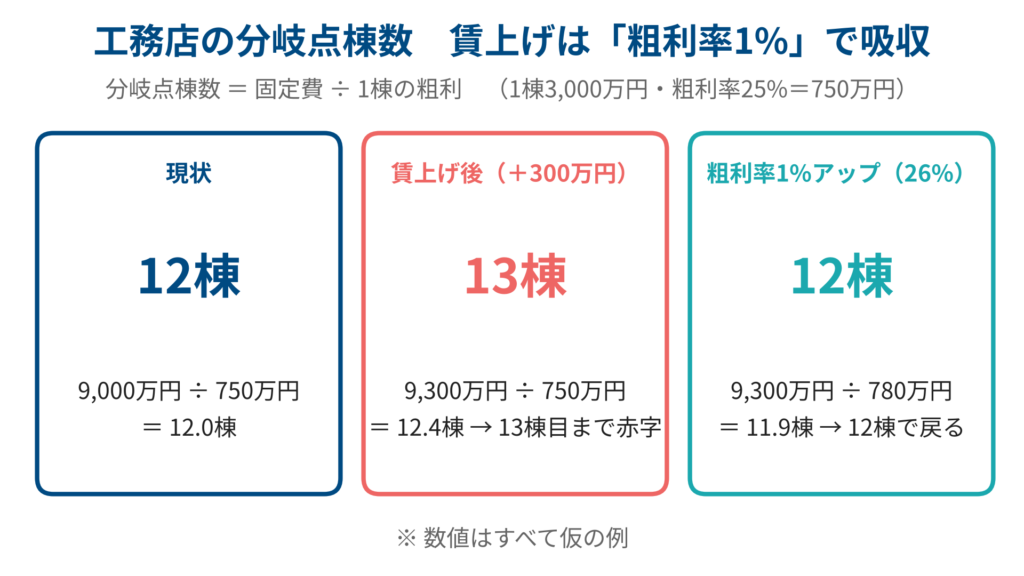
工務店で考えてみます。数字はぜんぶ仮の例です。
1棟3,000万円、粗利率25%なら、1棟あたりの粗利は750万円。固定費が年9,000万円なら、分岐点は12棟です。
ここで賃上げで固定費が300万円増えます。
9,300万円÷750万円で12.4棟。つまり、13棟目が建つまで赤字です。
でも、粗利率を1%上げて26%にすると、1棟780万円。9,300万円÷780万円で11.9棟。12棟で戻ります。
賃上げを吸収するのは「もう1棟」ではなく、「粗利率1%」でいい。
これが、分岐点を知っている社長の判断です。
粗利率1%って、3,000万円の家で30万円ですよね。
それだけで賃上げが吸収できるなら、ちょっと気が楽になりました・・・。
気が楽になる前に、自社の数字で同じ計算をしてください。
粗利率も固定費も、会社によって全然違いますから。
計算をするかしないかで、同じ賃上げが、会社を壊す賃上げにも、会社を強くする賃上げにもなるのです。
じゃあ、どうする? 賃上げの前に「分岐点がいくら動くか」を計算する
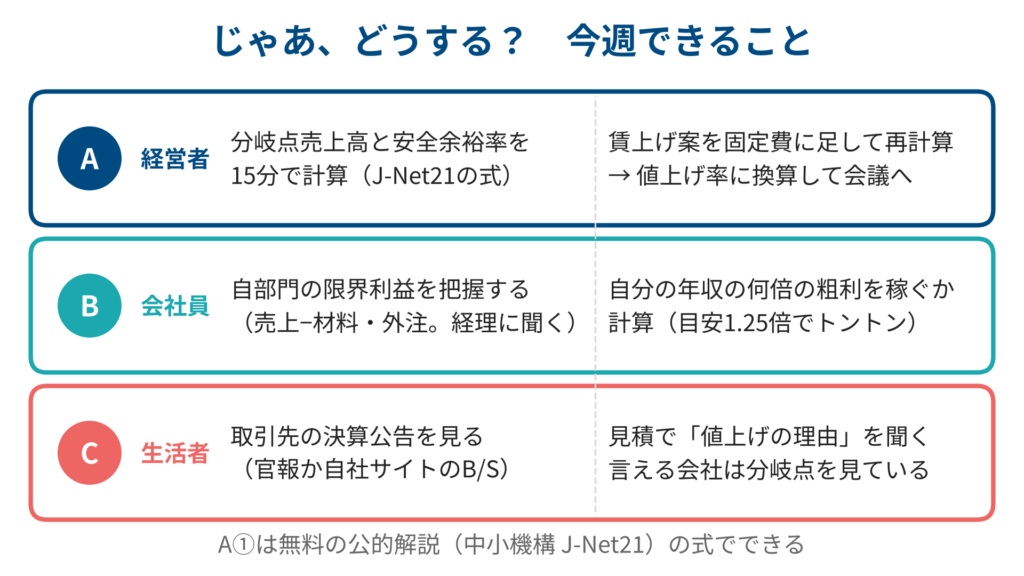
ここからは、立場別に「今週できること」を出します。
①経営者の方へ
一つ目。今日15分でできることです。自社の損益分岐点売上高と安全余裕率を計算してください。
決算書を開いて、材料・仕入・外注を変動費、残り全部を固定費、と分けるだけでいいです。
二つ目。来年の賃上げ案を固定費に足して、分岐点をもう一回計算する。
そして「分岐点が何円動いたか」を、値上げ率に換算する。この数字を持って、価格改定の会議をしてください。
②会社員の方へ
一つ目。自分の部門の限界利益を把握する。売上から材料・外注を引いた数字です。
二つ目。自分の年収の何倍の粗利を稼いでいるか、計算する。
中小企業の労働分配率は8割近いので、自分の人件費の1.25倍の粗利で、会社はだいたいトントンです。
2倍稼いでいたら、賃上げ交渉の根拠になります。個社で数字は違うので、あくまで目安です。
③生活者の方へ
一つ目。相手の会社が株式会社なら、決算公告を探してください。
株式会社は規模に関係なく公告が義務で、官報や自社サイトに貸借対照表が載っています。
二つ目。見積もりで「値上げの理由」を聞く。
「人件費が上がったから」と正直に言える会社は、分岐点を見ている会社です。
値上げしないまま人を増やしている会社の方を、僕は心配します。
僕は中小企業診断士でもあるので、少しだけ試験の話をさせてください。
損益分岐点は、診断士試験の1次「財務・会計」と2次「事例Ⅳ」の両方で出る、超定番の論点です。
令和3年度の財務・会計第12問では、「安全余裕率は損益分岐点比率の逆数」というひっかけが出ました。逆数ではなく「1マイナス」です。足して100%。
今日版の予想問題を1問。
X社は限界利益率30%、固定費7,500万円、売上高3億円。賃上げにより固定費が200万円増加する見込みである。最も適切な記述はどれか。
- ア 賃上げによって固定費が増加すると、損益分岐点売上高は低下する
- イ 賃上げ後も現在の営業利益を維持するためには、売上高を200万円増加させればよい
- ウ 安全余裕率は「1-損益分岐点比率」で求められ、安全余裕率が低い企業ほど固定費増加の影響は大きい
- エ 損益分岐点比率が100%を超えている企業は、売上高が減少しても赤字にはならない
正解は、ウです。
アは逆。固定費が増えれば分岐点は上がります。
イは今日の核心。200万円÷0.3で、667万円の売上増が必要です。
エは逆。100%超えは、すでに赤字です。
【セルフチェック】
- 自社の損益分岐点売上高と安全余裕率を、今すぐ言えますか?
- 来年の賃上げで、分岐点が何円動くか計算しましたか?
- その分を吸収するのに、粗利率を何%上げれば足りるか分かっていますか?
1つでも答えられないなら、上げる前に15分、電卓を叩いてください。
賃上げは、分岐点を知ってから。
まとめ:賃上げは、分岐点を知ってから
今日の経営学用語は「損益分岐点」でした。
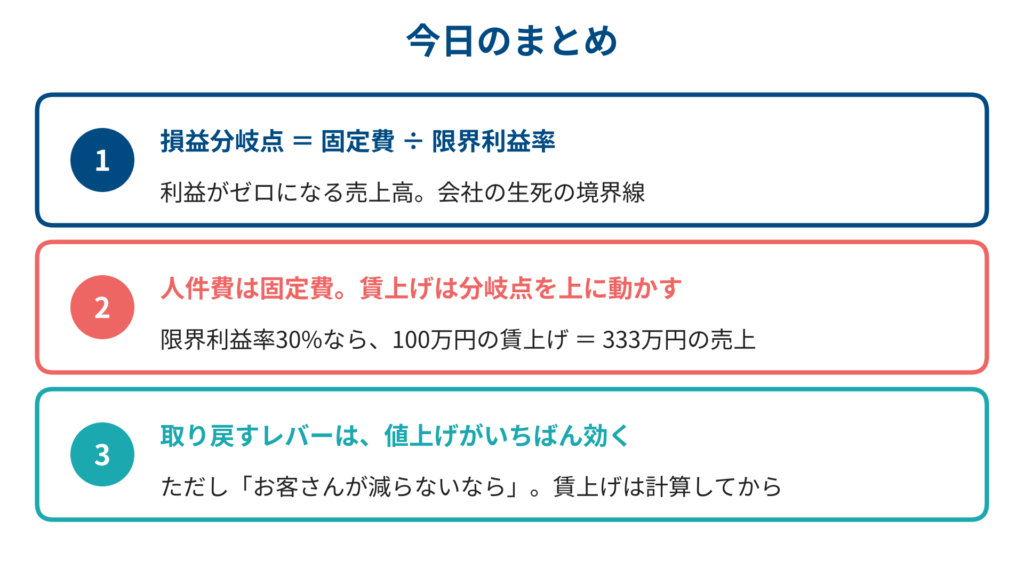
- 損益分岐点とは、利益がゼロになる売上高。固定費÷限界利益率で出る
- 人件費は固定費。賃上げは分岐点を上に動かし、限界利益率30%なら100万円の賃上げは333万円の売上に相当する
取り戻すレバーは、増販より固定費削減より、値上げ。ただし「お客さんが減らないなら」が条件です。
この計算は、決算書と電卓があれば15分でできます。
そして、小さい会社ほど、この15分の価値は大きい。固定費のほとんどが人件費だからです。
僕の立場は、賃上げには賛成です。でも「分岐点を知らずに上げる」ことには、はっきり心配しています。
理由は単純で、賃上げは一回やったら戻せないからです。値上げは戻せますが、給料は下げられない。固定費の中で、いちばん固い固定費です。
顧問先の工務店さんでも「賃上げしないと人が採れない、でも上げたら利益が消える」という相談が、この1〜2年で明らかに増えました。
そのとき僕がやるのは、精神論ではなく計算です。分岐点が何円動くか、粗利率を何%上げれば吸収できるか。
数字が出ると、社長の顔が変わります。「じゃあ値上げの話を、お客さんにちゃんとしよう」になる。
この計算は社員も守ります。自分の給料がどの線の上に乗っているかを知っている社員は、値上げの説明を自分の言葉でできる。
僕が顧問先で使っている「工務店経営の14ヶ条」も、結局は「自社を点検する物差しを持つ」ための道具です。損益分岐点は、その中でもいちばん古くて、いちばん効く物差しだと思っています。
賃上げは、いいことです。だからこそ、計算してから上げてほしい。それが、社長と社員の両方を守るやり方だと、僕は思います。
ワキログでした!
参考情報
コメント